Vuosi 2025 oli vielä S-ryhmän vuosi, mutta syksyllä suunta kääntyi. Katsaus ruokakaupan tilaan ennen seminaaria: Prisman kasvava etumatka, S-Etukortin lähes puolen miljardin euron bonukset, valmisruoan nousu ja K-Supermarketin rooli K-ryhmän kirissä.
Tällä viikolla Boozt kiri muotikaupan kasvukärkeen, Kesko teki historiansa suurimman yrityskaupan ja vähittäiskaupan myyntimäärät nousivat korkeimmiksi neljään vuoteen.
Vuosi 2025 oli vielä S-ryhmän vuosi, mutta syksyllä suunta kääntyi. Katsaus ruokakaupan tilaan ennen seminaaria: Prisman kasvava etumatka, S-Etukortin lähes puolen miljardin euron bonukset, valmisruoan nousu ja K-Supermarketin rooli K-ryhmän kirissä.
Kaupan Tila Ruokakauppa 2026 -seminaari järjestetään keskiviikkona 11.11.2026. Vielä ehdit mukaan. Alla linkki, jonka kautta voit lukea lisää ja ostaa liput:
Tämän viikonlopun kirjoituksesta poikkeuksellisen suuri osa on ilmainen, kiitos siitä seminaarin erinomaisten sponsorien: Analyysiverstas, TOMRA, Tammer Brands Oy, Bauer Media Audio – Suomi, StrongPoint Finland, Oikia, EWQ, Velox Logistiikka Oy, Evet, Aivan, JFP Executive Search, Raisio, Kuusamon Juusto ja Saarioinen.
Ensi keskiviikon ruokakaupan seminaarin alla on hyvä hetki koota yhteen, millainen vuosi 2025 oli suomalaisessa ruokakaupassa, ja pohtia, miltä ruokakaupan tila näyttää tänä vuonna.
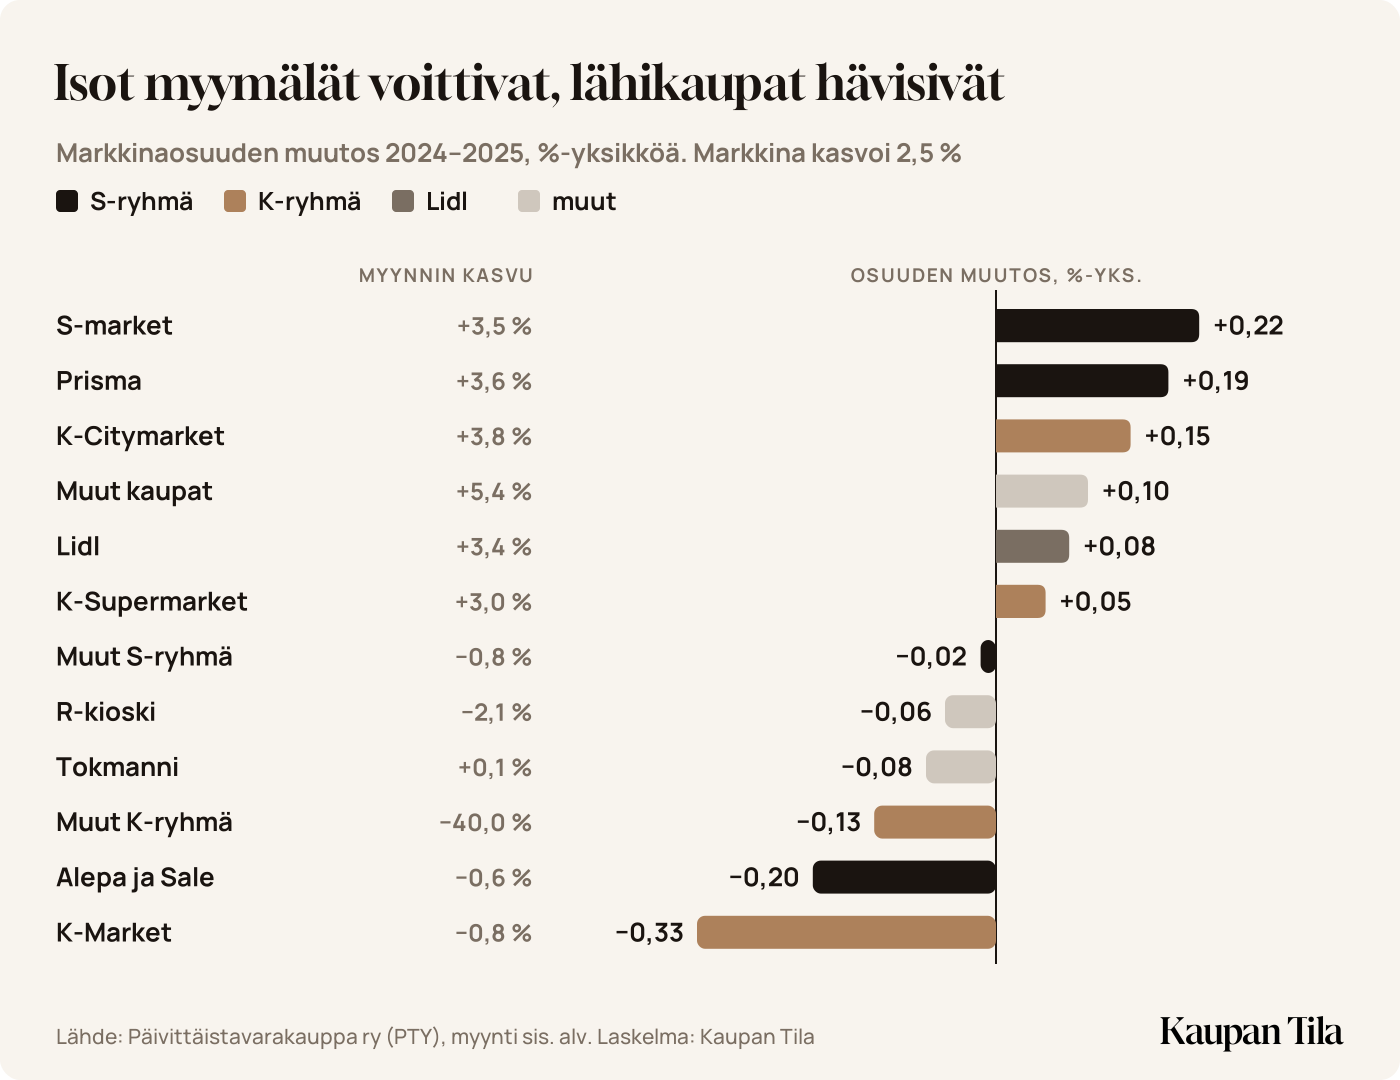
Tuorein koko vuoden markkinaosuustieto on vuodelta 2025, jolloin S-ryhmä oli vielä vahvassa menestyksessään. Loppuvuodesta S-ryhmän poikkeuksellisen pitkä voittoputki kuitenkin katkesi, kun K-ryhmä alkoi syksyllä voittaa markkinaosuuksia. Sitä ennen ruokakaupassa on viime vuodet menty osuuskaupan komennossa, kun Prisma sekä verraten paljon myös S-market ovat voittaneet markkinaosuuksia.
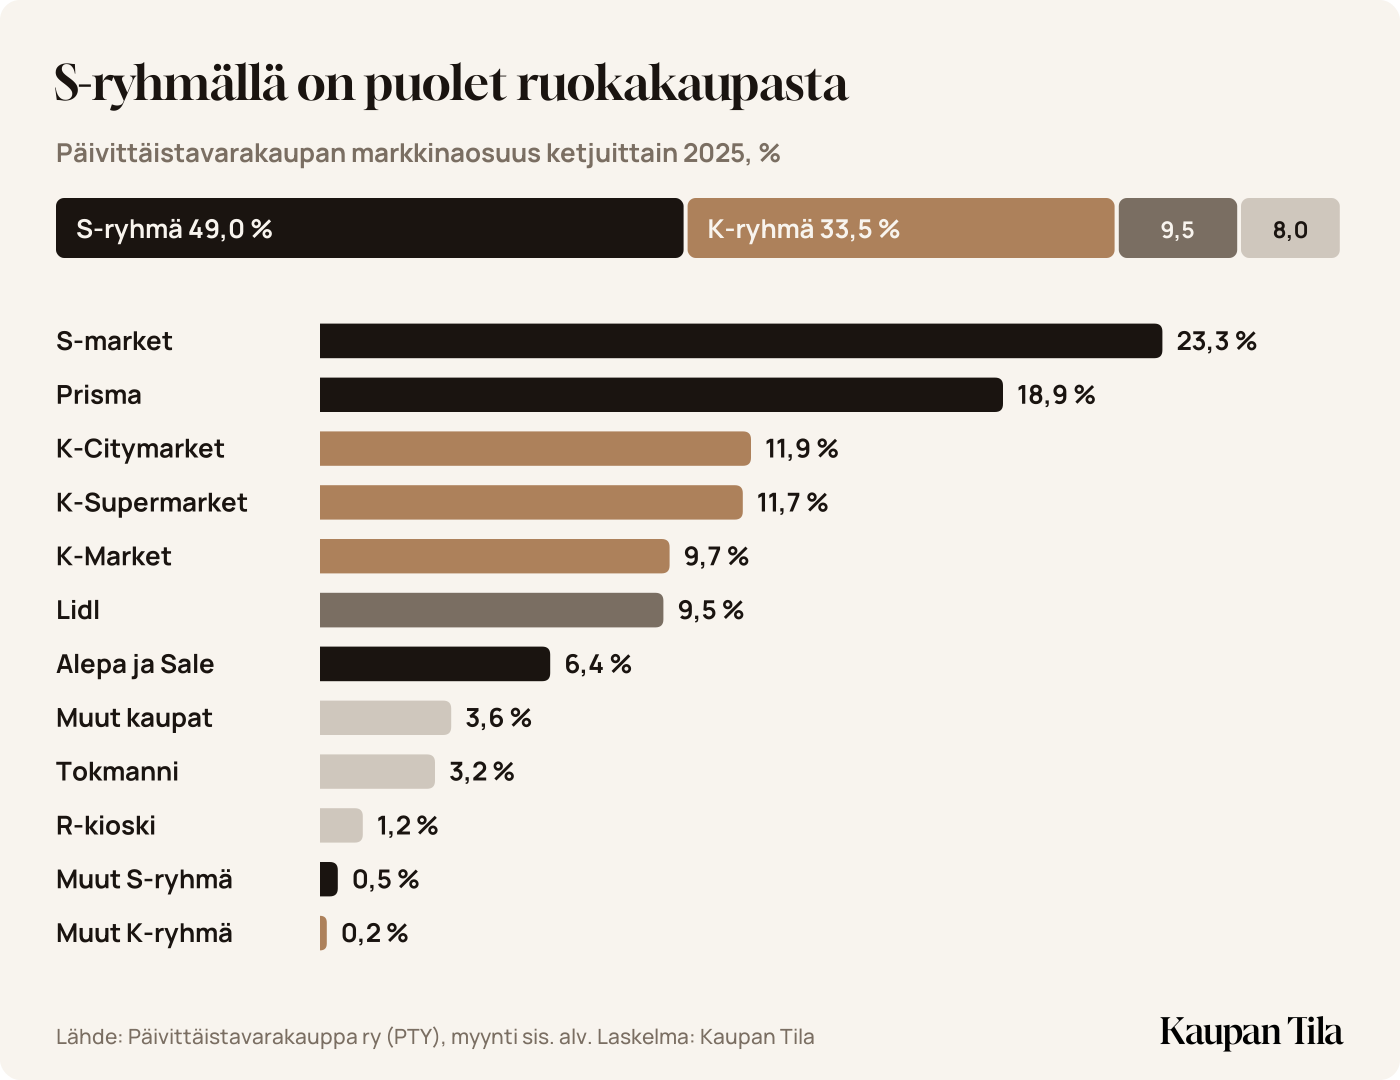
Voittokulku on nostanut S-ryhmän jo miltei kosketusetäisyydelle myyttisestä 50 %:n markkinaosuudesta.
Ketjujen kehitys: Prisma karkaa, S-market on suurin
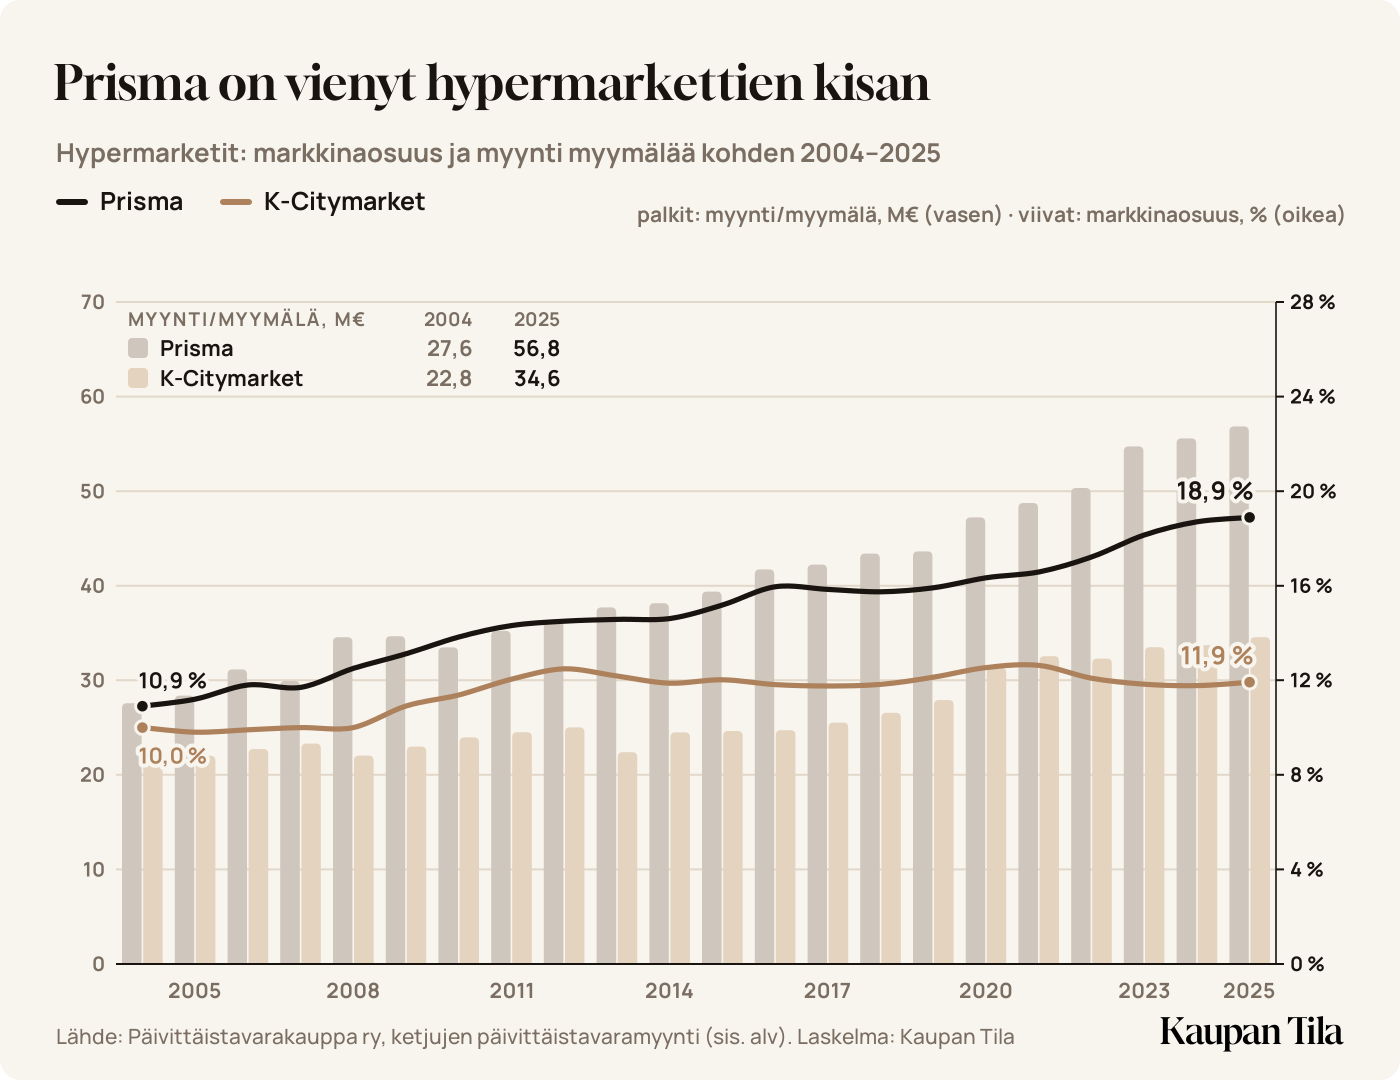
Kun yksittäisten ketjujen tilannetta katsotaan, markkina näyttää hieman erilaiselta. Menestyneimmässä kokoluokassa, eli hypermarketeissa, Prisman ero K-Citymarkettiin on kasvanut läpi 2000-luvun voimakkaasti. Prisma on voittanut markkinaosuuksia, kun taas Citymarket ei ole pystynyt kasvattamaan osuuttaan yhtä paljon. Ero näkyy erityisesti ketjujen keskimääräisessä myymälämyynnissä. Vuonna 2004 keskimyynnin ero oli vajaa 5 miljoonaa euroa, nyt se on reilut 20 miljoonaa euroa. Erityisesti viimeistä reilua kymmentä vuotta voi hyvin kutsua Prisman vuosikymmeneksi.
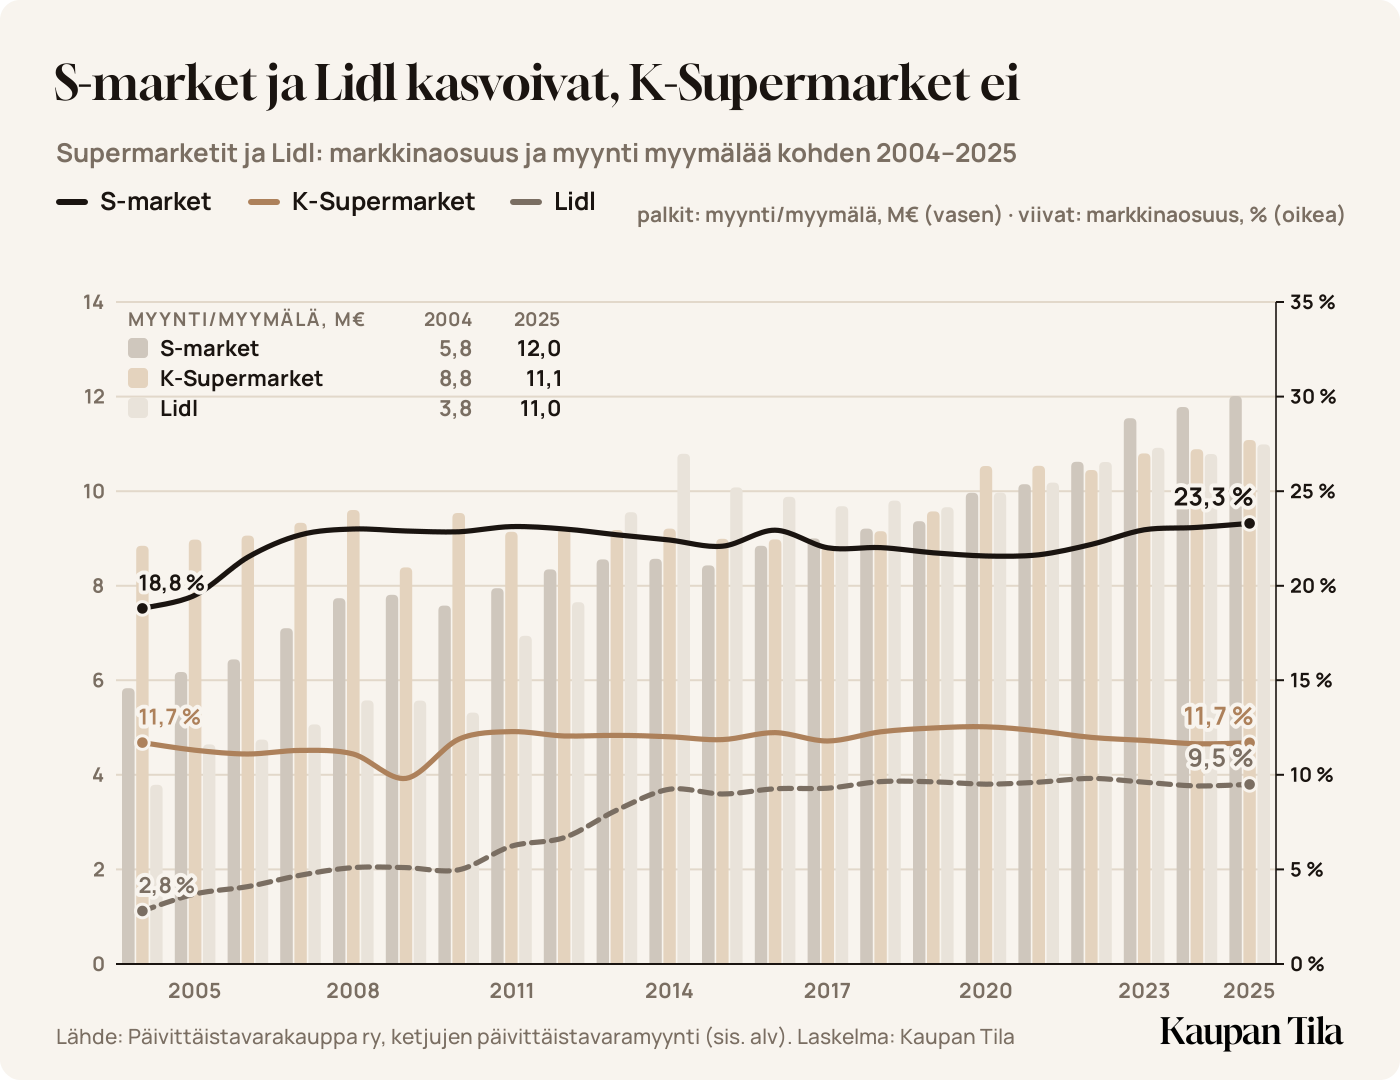
Vaikka Prisma onkin viime vuosien kotimaisen ruokakaupan kiistaton voittaja, keskustelussa unohtuu usein, että kotimaisen kaupan todellinen jättiläinen ei ole Prisma, vaan S-market-ketju. Sen markkinaosuus on lähes 4,5 prosenttiyksikköä suurempi kuin Prisman, ja se on ainoa yli 20 prosentin markkinaosuuden ketju.
Supermarketkaupassa konseptit ovat kuitenkin selvästi tasavertaisempia kuin hypermarketeissa, joissa Prisman keskimyynti on noin 65 % Citymarketin keskimyyntiä suurempi. Erot K-Supermarketin, S-marketin ja Lidlin keskimyynneissä ovat hyvin pieniä, ja kaikki mahtuvat miljoonan euron sisään. Markkinaosuuden erot syntyvätkin S-marketin selvästi suuremmasta myymäläverkostosta.
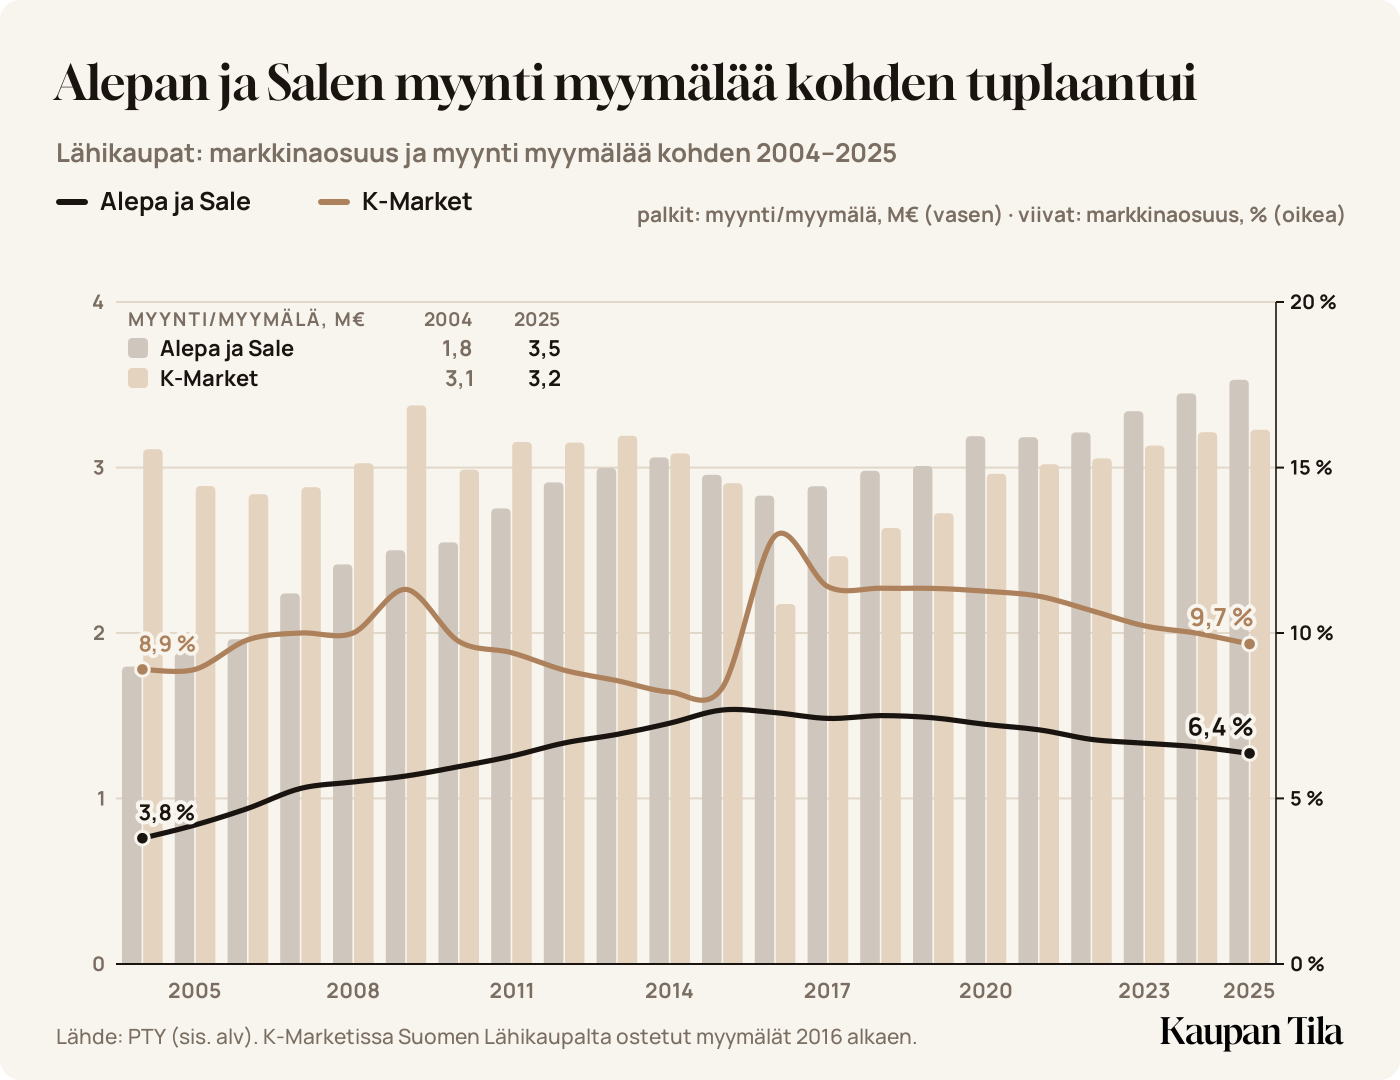
Viime vuosina markkinaa eniten ovat hävinneet pienmyymälät, jotka ovat jääneet niin koronan kuin Ukrainan sodankin jalkoihin. Sekä K-Marketin että S-ryhmän Alepa-Sale-ketjujen markkinaosuudet ovat laskeneet viimeisen 10 vuoden aikana. Samaan aikaan molempien myymäläverkostot ovat pienentyneet, mutta keskimyynnit ovat kasvaneet. Selvimmin tämä näkyy Alepa-Sale-ketjussa, jossa myynti myymälää kohden on viimeisen 20 vuoden aikana miltei tuplaantunut.
Bonusten kasvu: S-ryhmän menestyksen salaisuus?
Kun kysyin Turun yliopiston kurssin haastattelun yhteydessä K-kauppias Hannu Aaltoselta, mikä on S-ryhmän suurin vahvuus, hän vastasi välittömästi: S-Etukortti ja sen bonukset.
Vaikka Prisma ja jossain määrin S-market ovat erittäin vahvoja ruokakaupan ketjuja, voisi väittää, että S-ryhmän suurin kilpailuetu tulee kuitenkin sen asiakasuskollisuusohjelmasta, S-Etukortista.
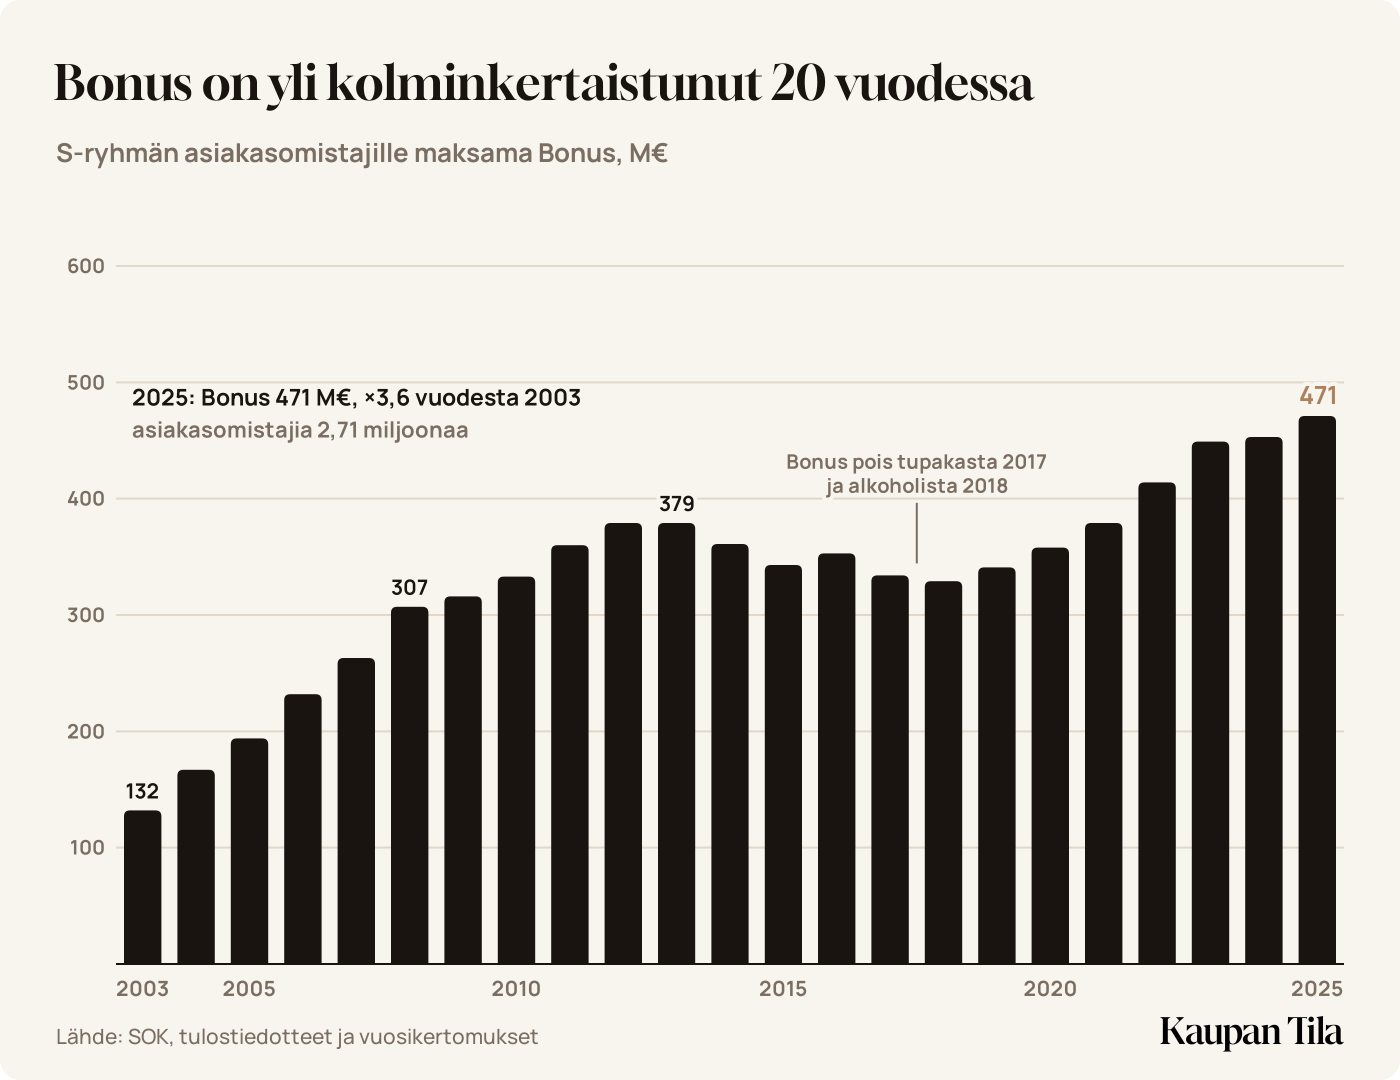
S-ryhmän jakamien bonusten määrä on kasvanut huimasti 2000-luvulla. Viime vuonna S-ryhmä palautti asiakkailleen lähes puoli miljardia euroa. Tämä on erittäin voimakas asiakkaita sitouttava tekijä.
S-Etukortin palautuksilla S-ryhmä sitouttaa erityisesti suuria ostoksia tekeviä talouksia. Tämä lienee myös taustalla siinä, että S-ryhmän puolelta on todettu K-ryhmän voittaneen erityisesti niin sanottuja liikkuvia asiakkaita. Todennäköisesti kyse on pienemmistä talouksista, joiden ruokaostokset eivät nouse niin suuriksi, että ne pääsisivät nauttimaan täysistä palautusmääristä. Silloin viestintä kymmenien tai jopa satojen eurojen palautuksista tilille ei ole yhtä houkuttelevaa kuin suurille talouksille, joiden ostot ja palautukset ovat suuria.
Bonusten osuus liikevaihdosta on säilynyt noin 3 %:ssa, mutta S-ryhmän vahvan kasvun ansiosta asiakkaiden saamat palautukset ovat kasvaneet voimakkaasti.
S-Etukortti ja sen bonukset ovat S-ryhmälle tärkeä kilpailuetu pääkilpailijoihin nähden. Myös pääkilpailijoilla on omat vahvat kanta-asiakasohjelmansa, mutta niiden on vaikea kilpailla riihikuivaa rahaa maksavan S-Etukortin kanssa. Lisäksi S-ryhmä on tehnyt pitkäjänteistä työtä asiakasomistajuuden ja S-Etukortin brändin vahvistamiseksi. S-Etukortti onkin vuodesta toiseen noussut suomalaisten arvostetuimpien kaupan alan brändien joukkoon, usein kärkeen.
Parhaat osuuskaupat: Keskimaa ja Arina kärjessä
Jos S-Etukortti on tärkeässä roolissa S-ryhmän menestyksessä, miltei yhtä tärkeää on osuuskauppojen alueellinen paikallistuntemus ja kilpailukyky suhteessa alueellisiin kilpailijoihin.
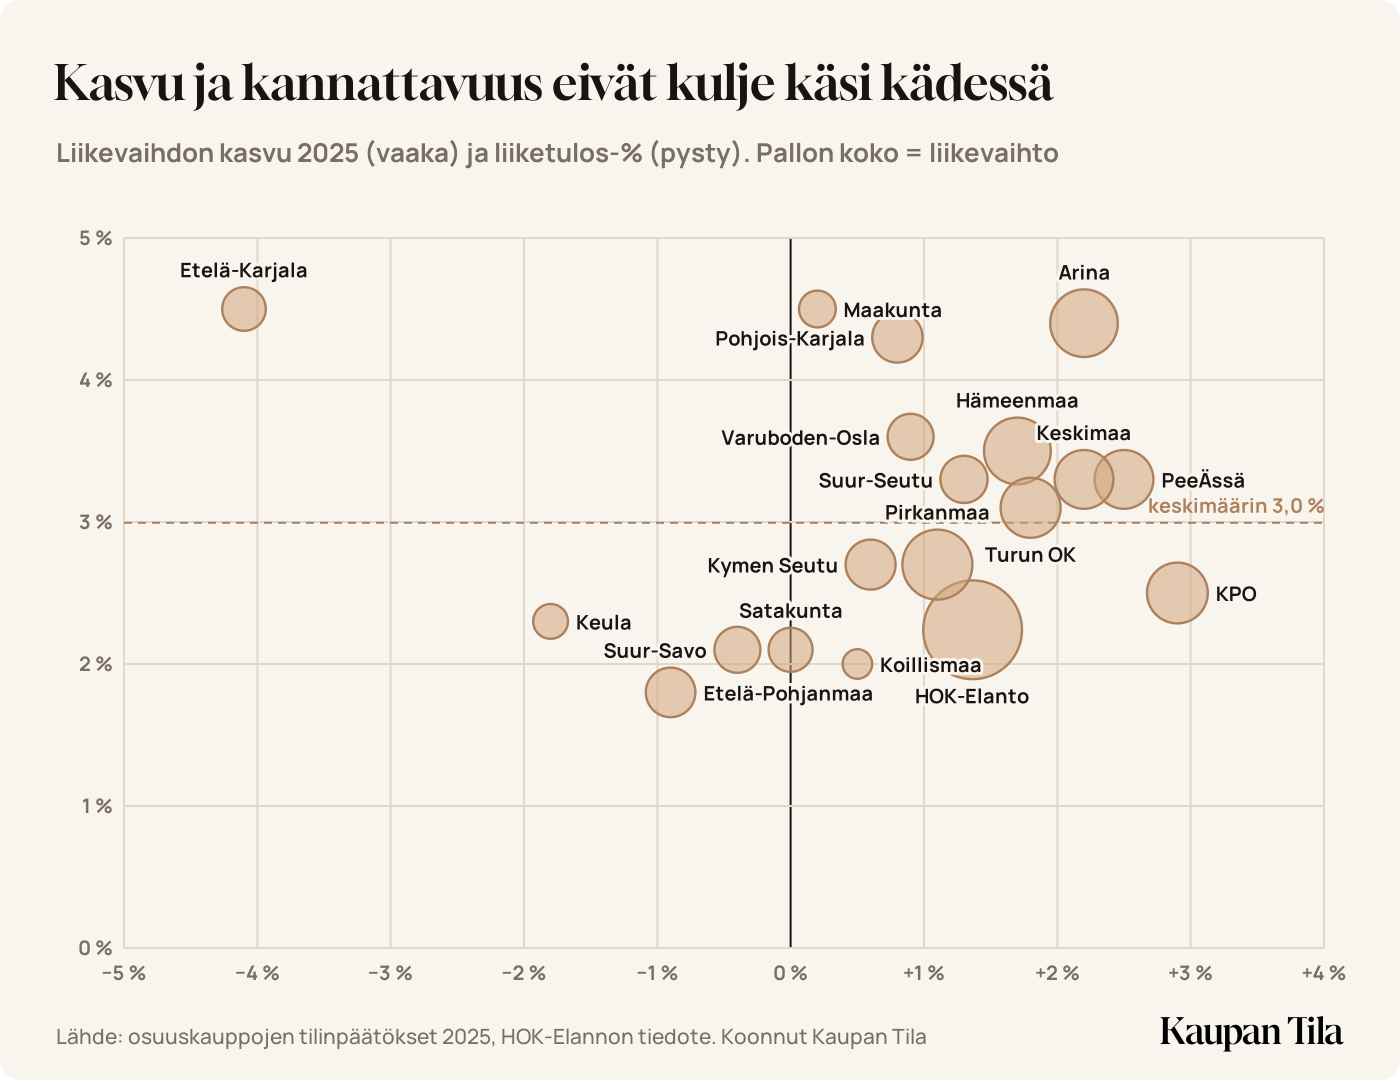
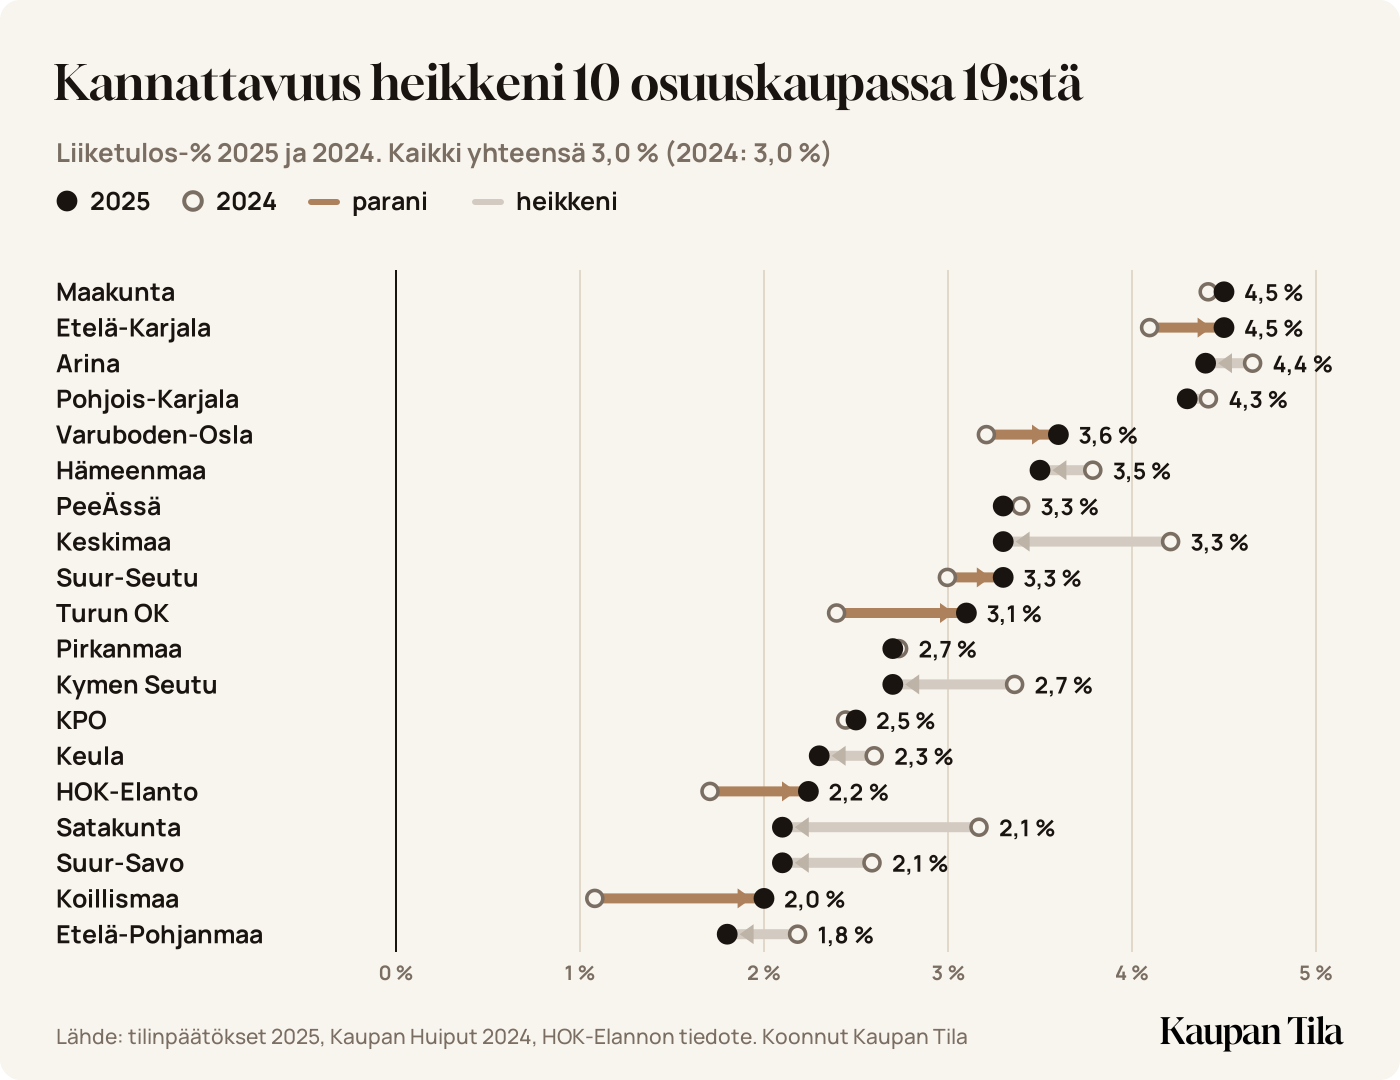
S-ryhmän osuuskaupat ovat vuosikymmenestä toiseen vahvistuneet selvästi, ja Suomessa on iso joukko suuria, vakavaraisia ja hyvää tulosta tekeviä osuuskauppoja. Kaupan Tilassa käsiteltiin osuuskauppojen viime vuotta tarkemmin aiemmassa artikkelissa. Tiivistyksenä voi sanoa, että S-ryhmän vahva vuosi näkyi myös osuuskaupoilla.
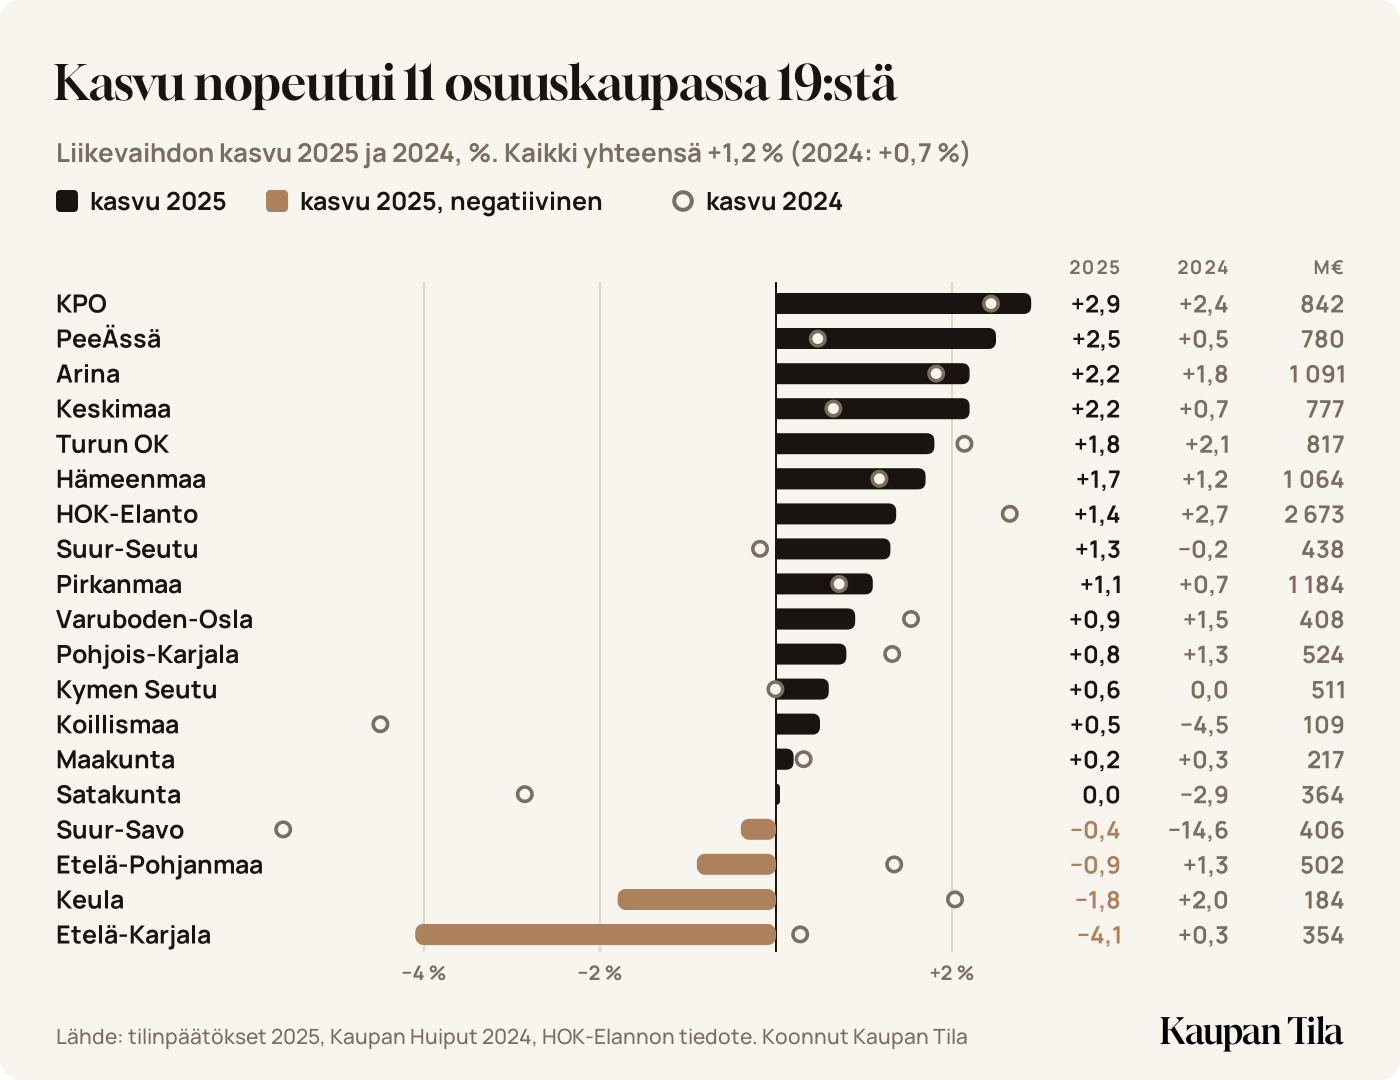
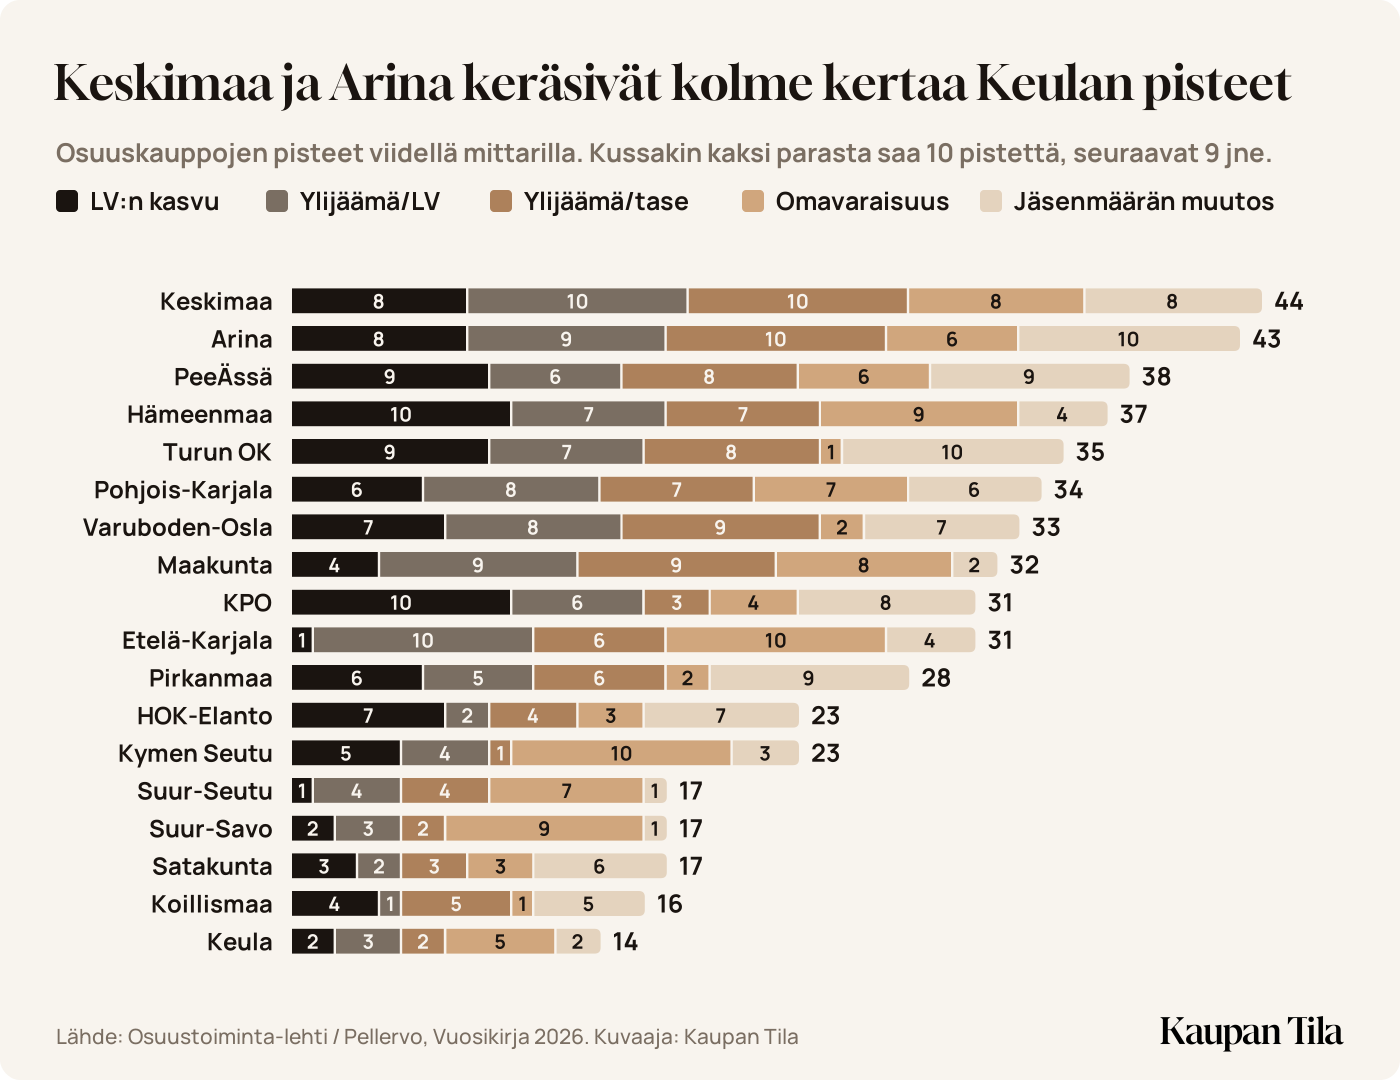
Yhdeksästätoista osuuskaupasta yhdellätoista myynti kasvoi nopeammin kuin vuotta aikaisemmin. Osuustoimintajärjestö Pellervo arvioi Osuustoiminta-lehdessä, miten hyvin eri osuuskaupat menestyivät viime vuonna. Arvion pohjalta kaksi osuuskauppaa nousi yli muiden: Keskimaa ja Arina, jotka ylittivät 40 pisteen rajan. Kärkipään menestykselle on monta selitystä. Listan alapäässä olevia osuuskauppoja taas yhdistää se, että ne ovat pienimpien osuuskauppojen joukossa.
K-ruokakauppiaiden vuosi 2025
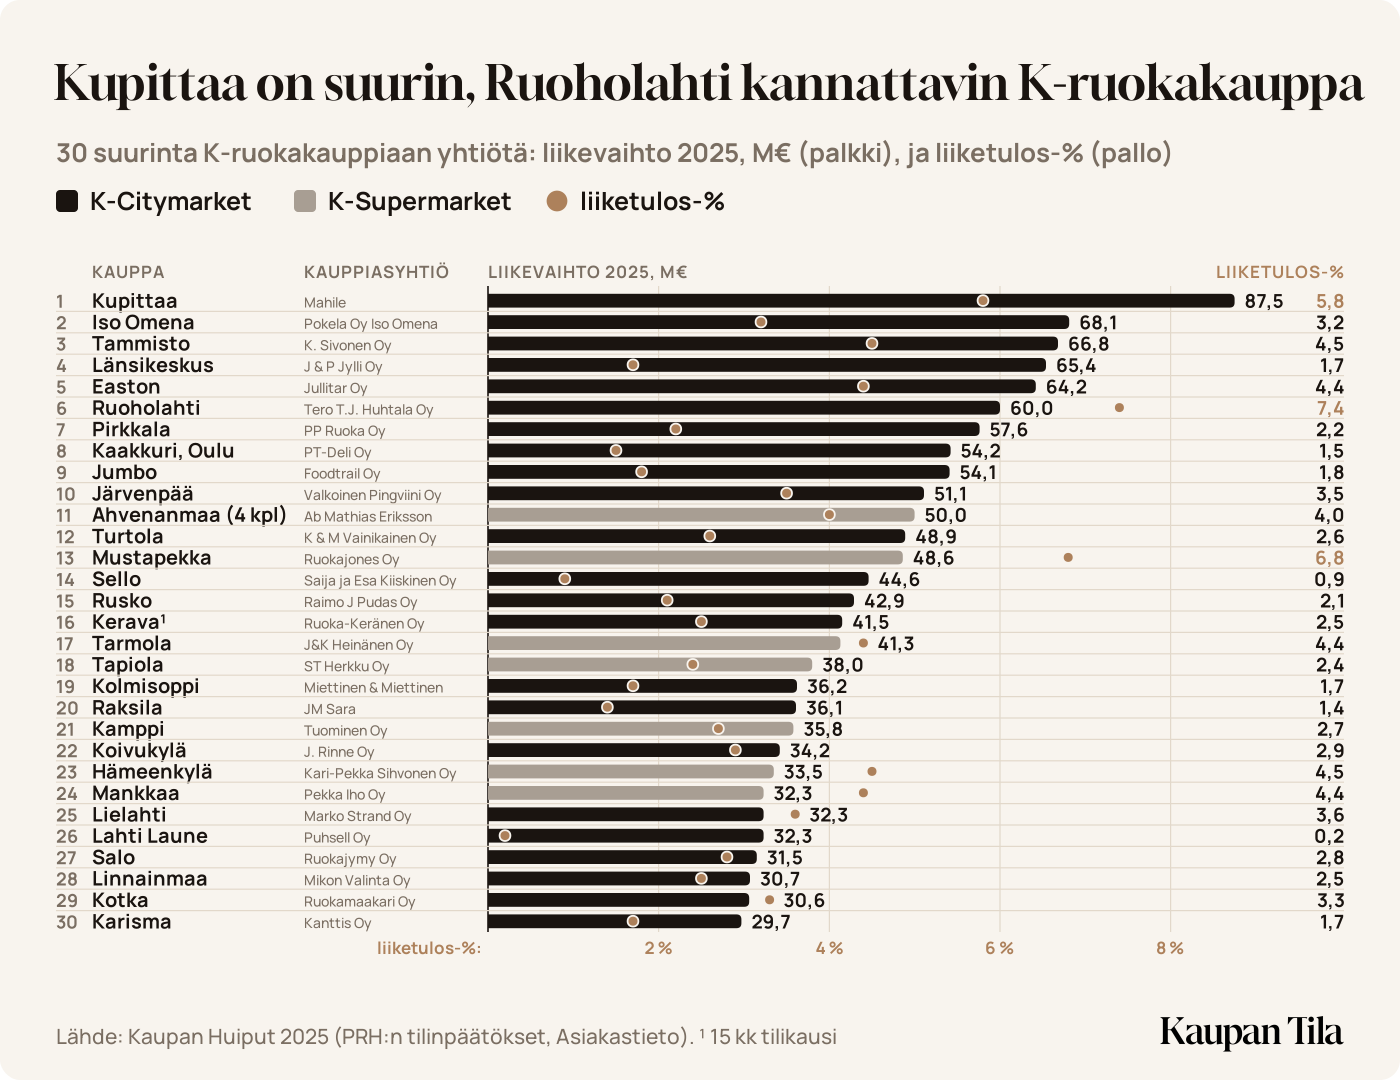
K-ryhmän puolella ruokakaupan suurista myymälöistä löytyi monelta taholta vahvoja suorituksia. Keskon mukaan loppuvuodesta vahvasti elpyneet K-Citymarketit vetivät kasvua. Kaikkiaan K-ruokakauppojen myynti vuonna 2025 kasvoi 4,2 %. Tähän verrattuna muun muassa Iso Omenan K-Citymarketin 7,2 %, Kaakkurin 6,6 % ja Pirkkalan 6,5 % ovat vahvoja suorituksia, kuten myös Järvenpään Citymarketin 6,7 % ja K-Supermarket Mustapekan 6,7 %.
Suomen suurimpien K-ruokakauppojen joukossa oli vahvaa kasvua sekä muutamia, joilla kasvu jäi vaatimattomammaksi. Tänä vuonna K-ryhmä on tunnetusti voittanut selvästi enemmän markkinaosuutta. Suurten K-ruokakauppojen listasta kannattaa kuitenkin huomata, että Suomessa on vain seitsemän K-ruokakauppaa, joiden myynti on suurempi kuin Prisman keskimääräinen myynti, eli 56,8 miljoonaa euroa.
K-ryhmän olisi tärkeää saada tavalla tai toisella lisää isoja ruokakaupan yksiköitä. Tämä on valitettavasti helpommin sanottu kuin tehty, koska suurille myymälöille sopivia kauppapaikkoja on enää hyvin vähän tarjolla.
Toinen mielenkiintoinen havainto suurten K-ruokakauppojen listasta on se, kuinka iso vaikutus kilpailijan läheisyydellä on kaupan kannattavuuteen. Yli 4 %:n liiketulosta tekeviä suuria K-ruokakauppoja yhdistää se, ettei lähellä ole suoraa kilpailijaa.
Tuoteryhmät: valmisruoka ja energiajuomat kasvavat, kahvi ja kala laskevat
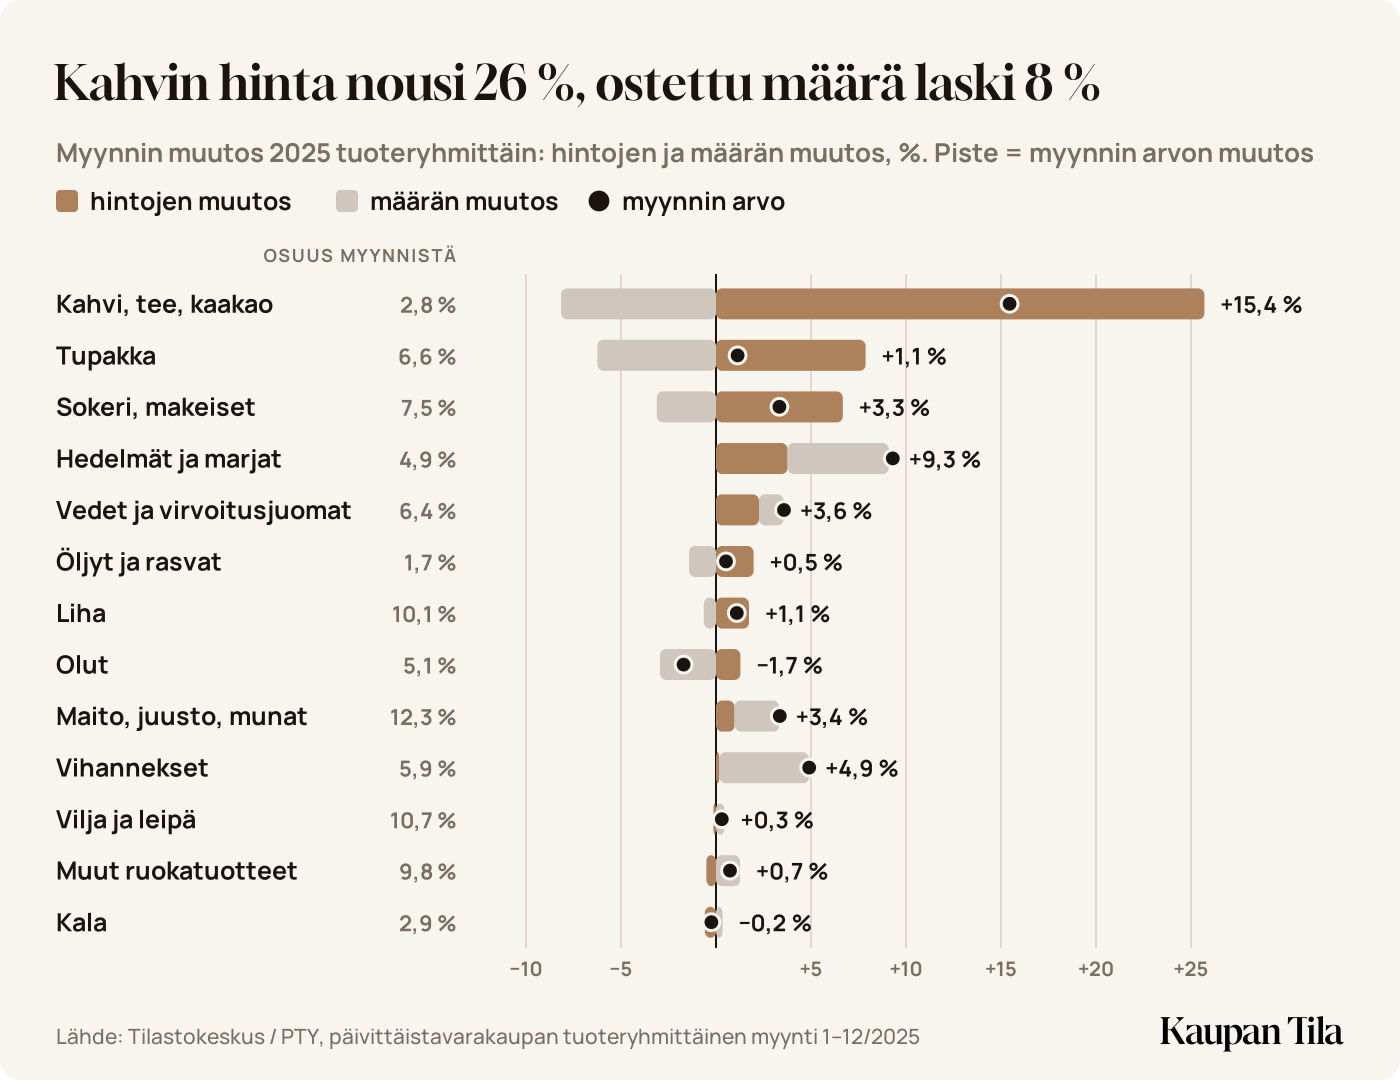
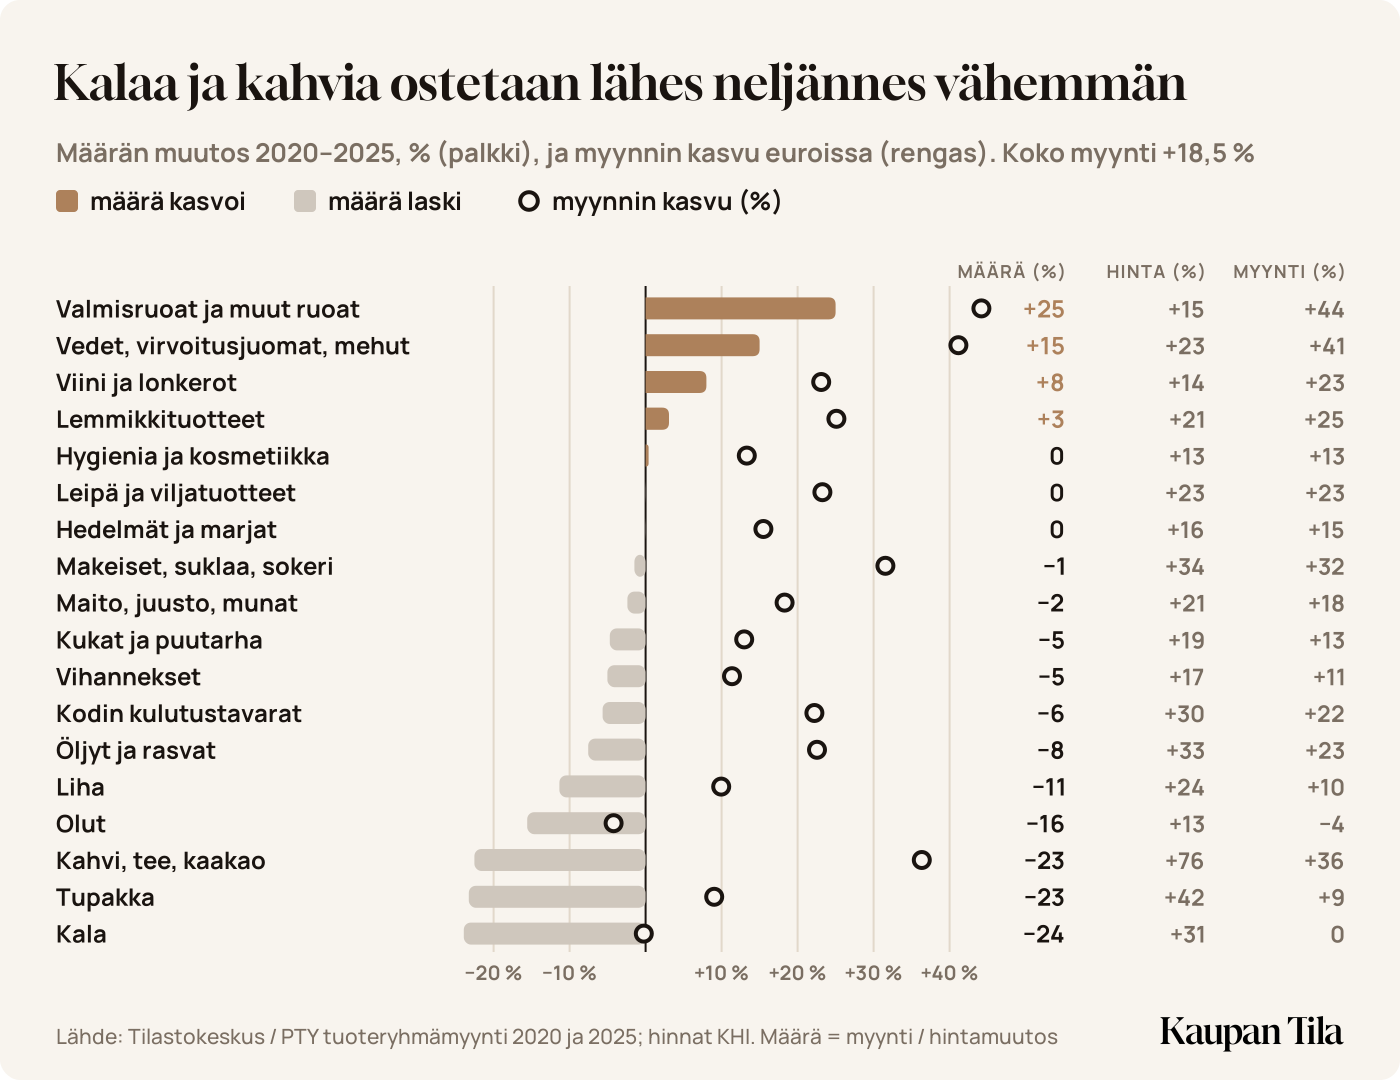
Jos katsotaan ruokakaupan tuoteryhmäkohtaista myyntiä, oli viime vuosi joillekin tuoteryhmille haastava, kun myynnin määrä laski hintojen nousun myötä. Selkeimmin tämä näkyi kahvissa, jonka hinta nousi peräti 26 %, ja samaan aikaan ostettu määrä laski 8 %. Vahvinta kokonaiskasvu oli hedelmissä ja vihanneksissa, joissa sekä myynnin määrä että hinnat kasvoivat. Hedelmien ja marjojen puolella hinnat nousivat jonkin verran, mutta myynnin määrä kasvoi vahvasti. Vihanneksissa hinnat eivät juurikaan nousseet, mutta määrä kasvoi selvästi.
Kun ruokakaupan tuoteryhmien kehitystä katsotaan viiden vuoden perspektiivillä, kuva on hyvin kaksijakoinen. Muutama kategoria on kasvanut määrässä voimakkaasti, kun taas monessa myynnin määrä on koronavuosien jälkeen laskenut selvästi. Eniten kärsineitä ryhmiä ovat kahvi ja kala, joissa pudotus on ollut yli viidenneksen myynnin määrällä mitattuna. Tämä kulkee käsi kädessä korkeiden hinnannousujen kanssa: kahvissa 76 % ja kalassa yli 30 %.
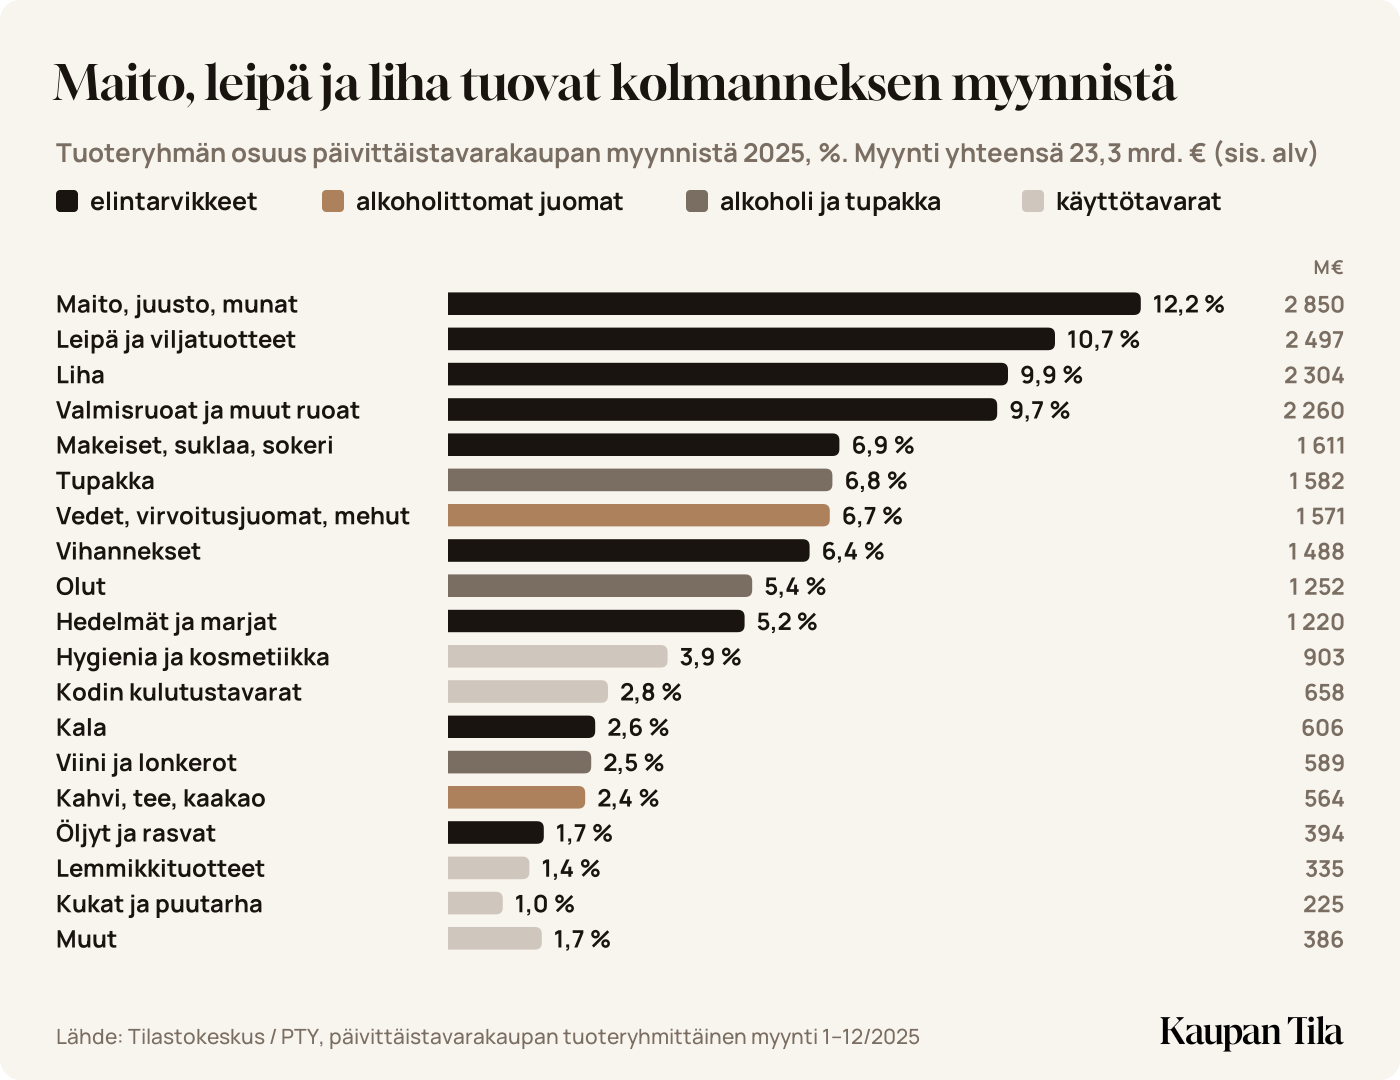
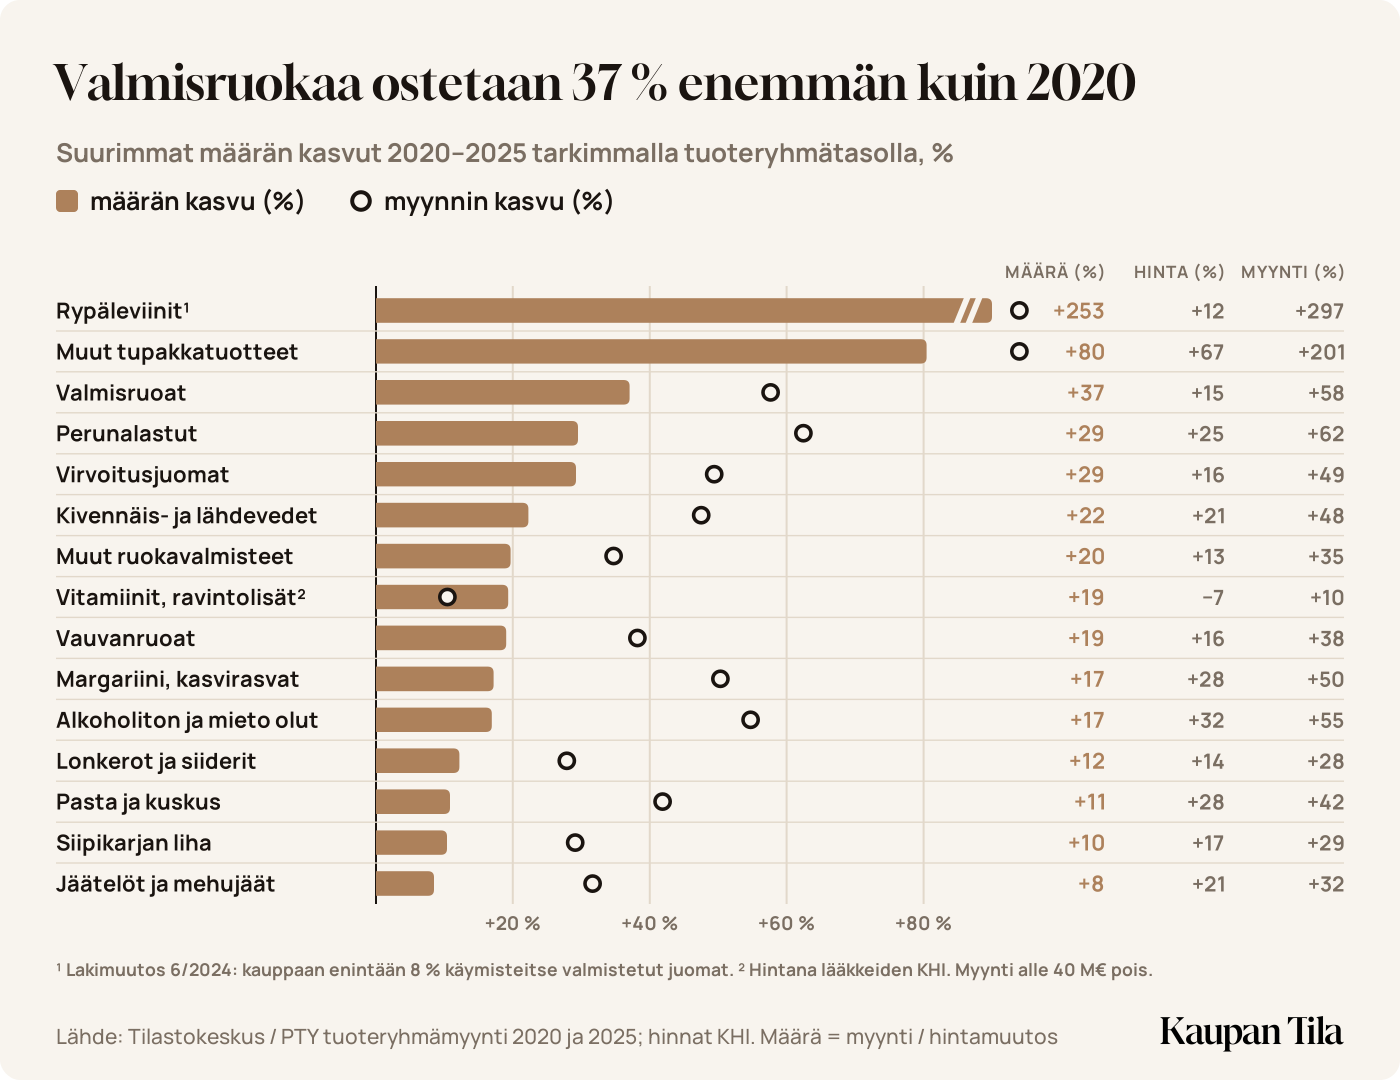
Samaan aikaan hinnannousut ovat olleet selvästi pienempiä voimakkaimmin kasvaneissa tuoteryhmissä, erityisesti valmisruoassa. Valmisruokaa ostetaan 37 % enemmän kuin vuonna 2020. Myynti euroissa on kasvanut 58 %, kun huomioidaan myös 15 %:n hinnannousu.
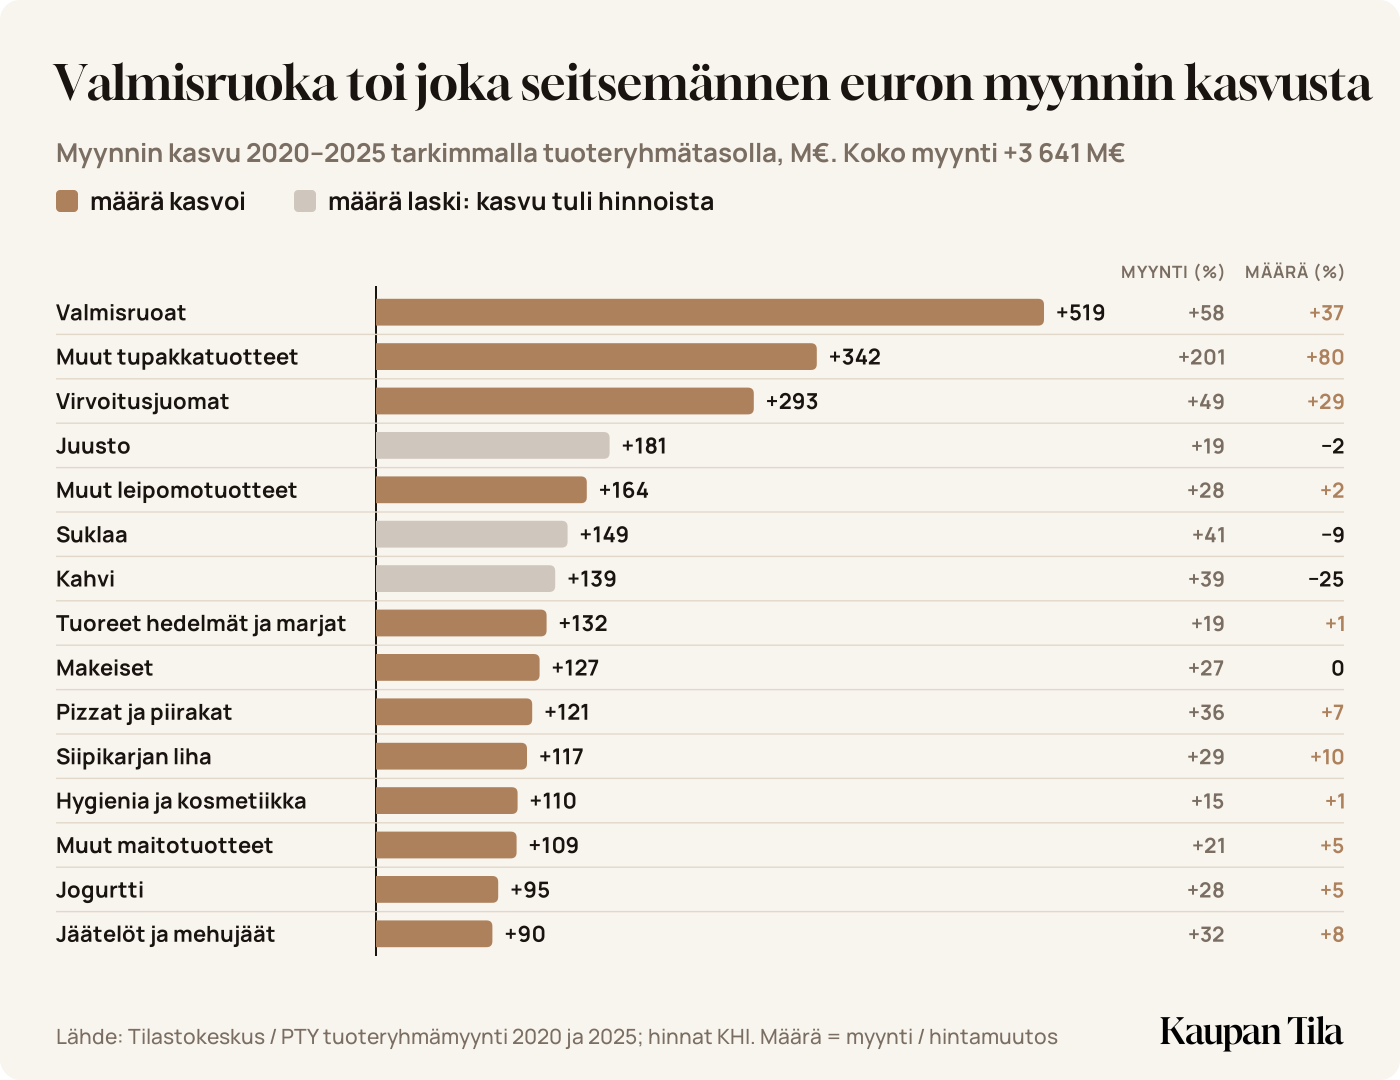
Euromääräisesti muita selvästi kasvaneita kategorioita ovat virvoitusjuomat, juusto, leipomotuotteet, suklaa, kahvi sekä tuoreet hedelmät ja makeiset. Näistä juustoilla, suklaalla ja kahvilla hinnan nousu veti kasvua, kun taas virvoitusjuomissa miltei 300 miljoonan euron lisäys on tullut 30 %:n myynnin määrän kasvusta. Kasvu ei niinkään tule yleisestä virvoitusjuomakategorian kasvusta, vaan erityisesti voimakkaasti kasvaneista energiajuomista. Energiajuomia ja valmisruokia voikin pitää viimeisen viiden vuoden suurimpina voittajina suomalaisessa ruokakaupassa.
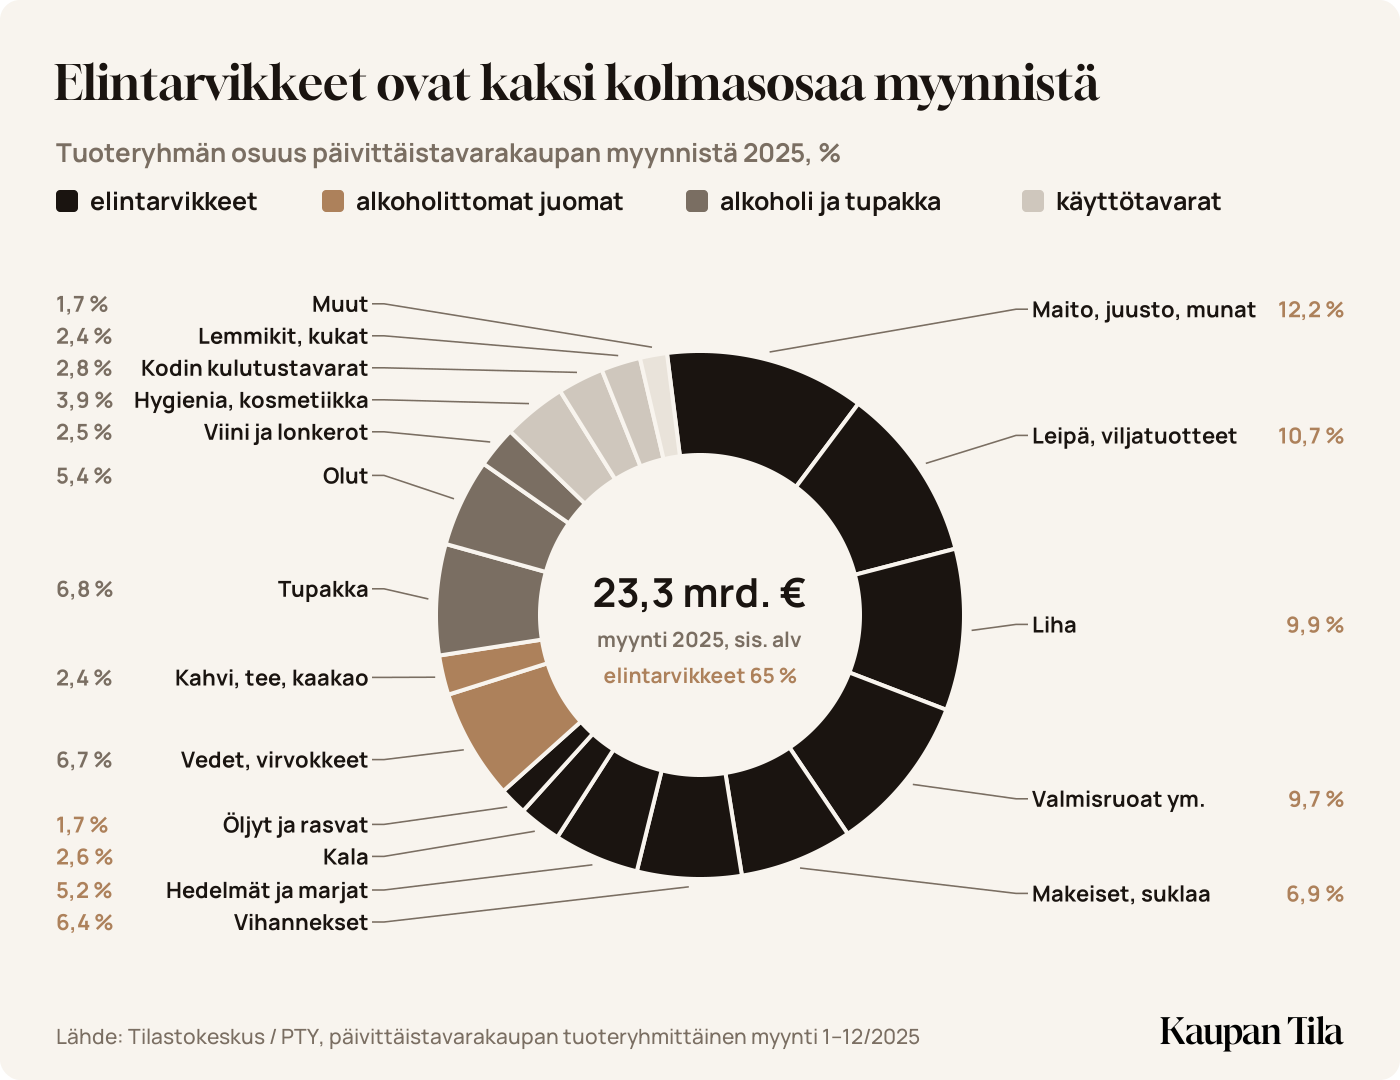
Mielenkiintoinen yksityiskohta on, että melkein joka kuudes kasvueuro ruokakaupassa on tullut valmisruoista. Kehityksellä on vaikutusta myös ravintola-alaan, joka on painiskellut suurten vaikeuksien kanssa viime vuosina.
Toisin kuin maailmalla, Suomessa ravintolat eivät niinkään ole tulleet ruokakaupan kentälle ottamaan osuuksia. Sen sijaan ruokakaupat ovat vahvistaneet otettaan ruokaan käytetystä rahasta. Tämä on osin elintarviketeollisuuden tuotekehityksen ansiota, mutta erityisesti ruokakauppojen oman kehitystyön.
Ruokakaupoissa on nykyään paljon valmiita, heti syötäviä ratkaisuja niin K- kuin S-kaupoissakin. Erityisen suuri rooli on ollut sushibuffeteilla, jotka ovat yleistyneet viimeisen kymmenen vuoden aikana nopeasti.
Elintarviketeollisuuden vuosi 2025: suurimmat, nopeimmin kasvaneet ja kannattavimmat
Siinä missä ruokakaupassa viime vuodet ovat olleet vahvaa menoa, etenkin S-ryhmällä, elintarviketeollisuudessa menestys on jakautunut.
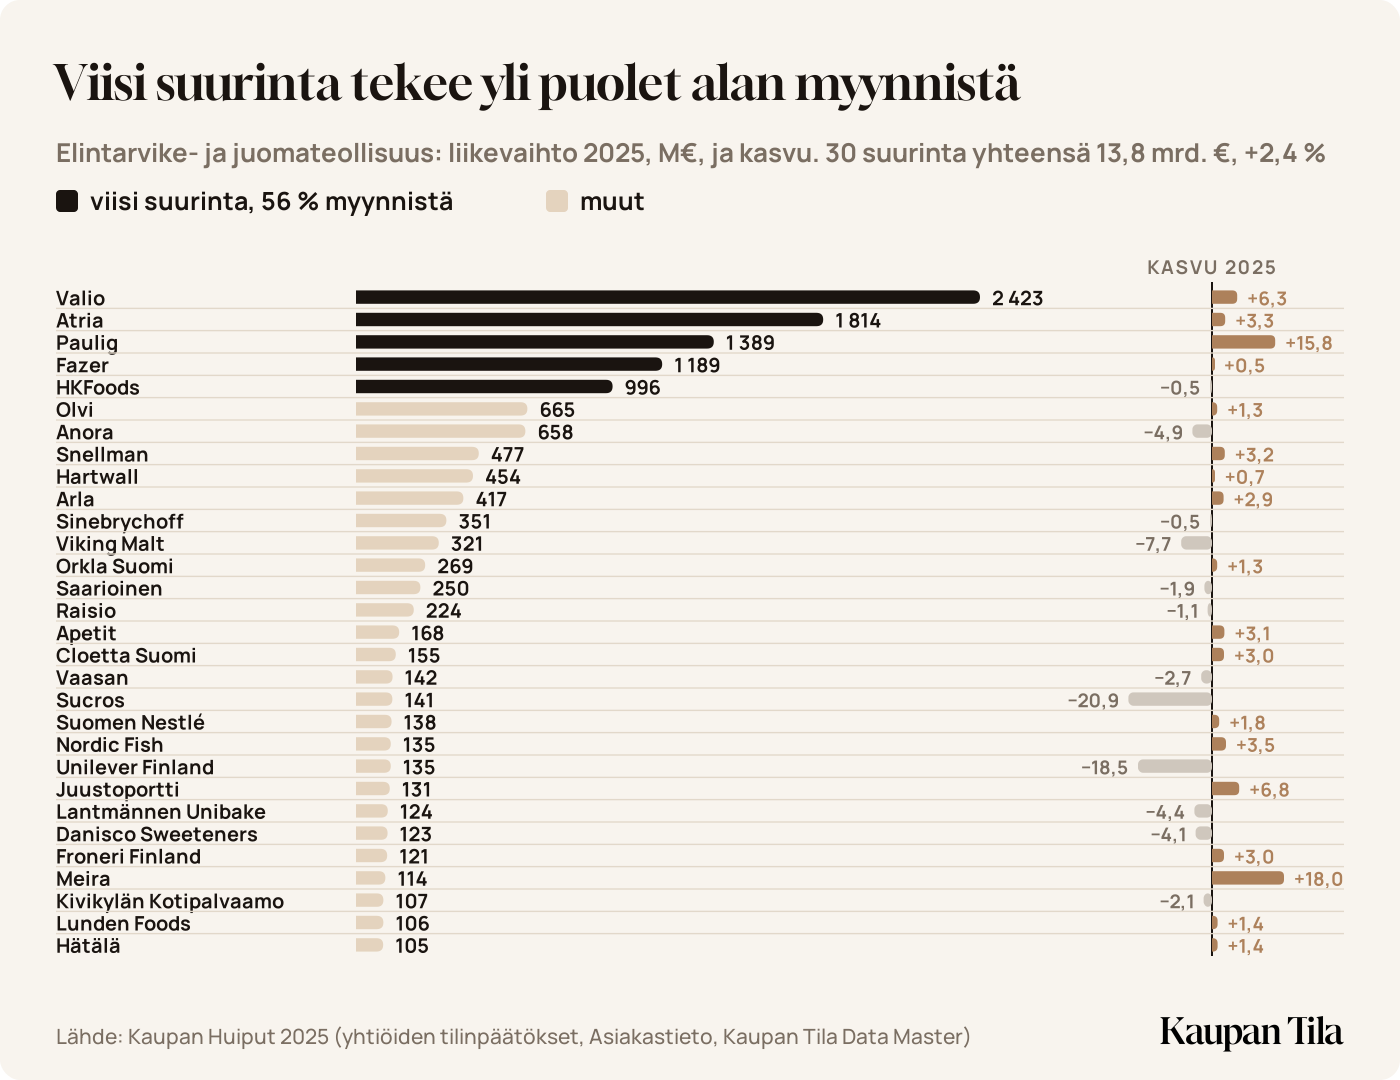
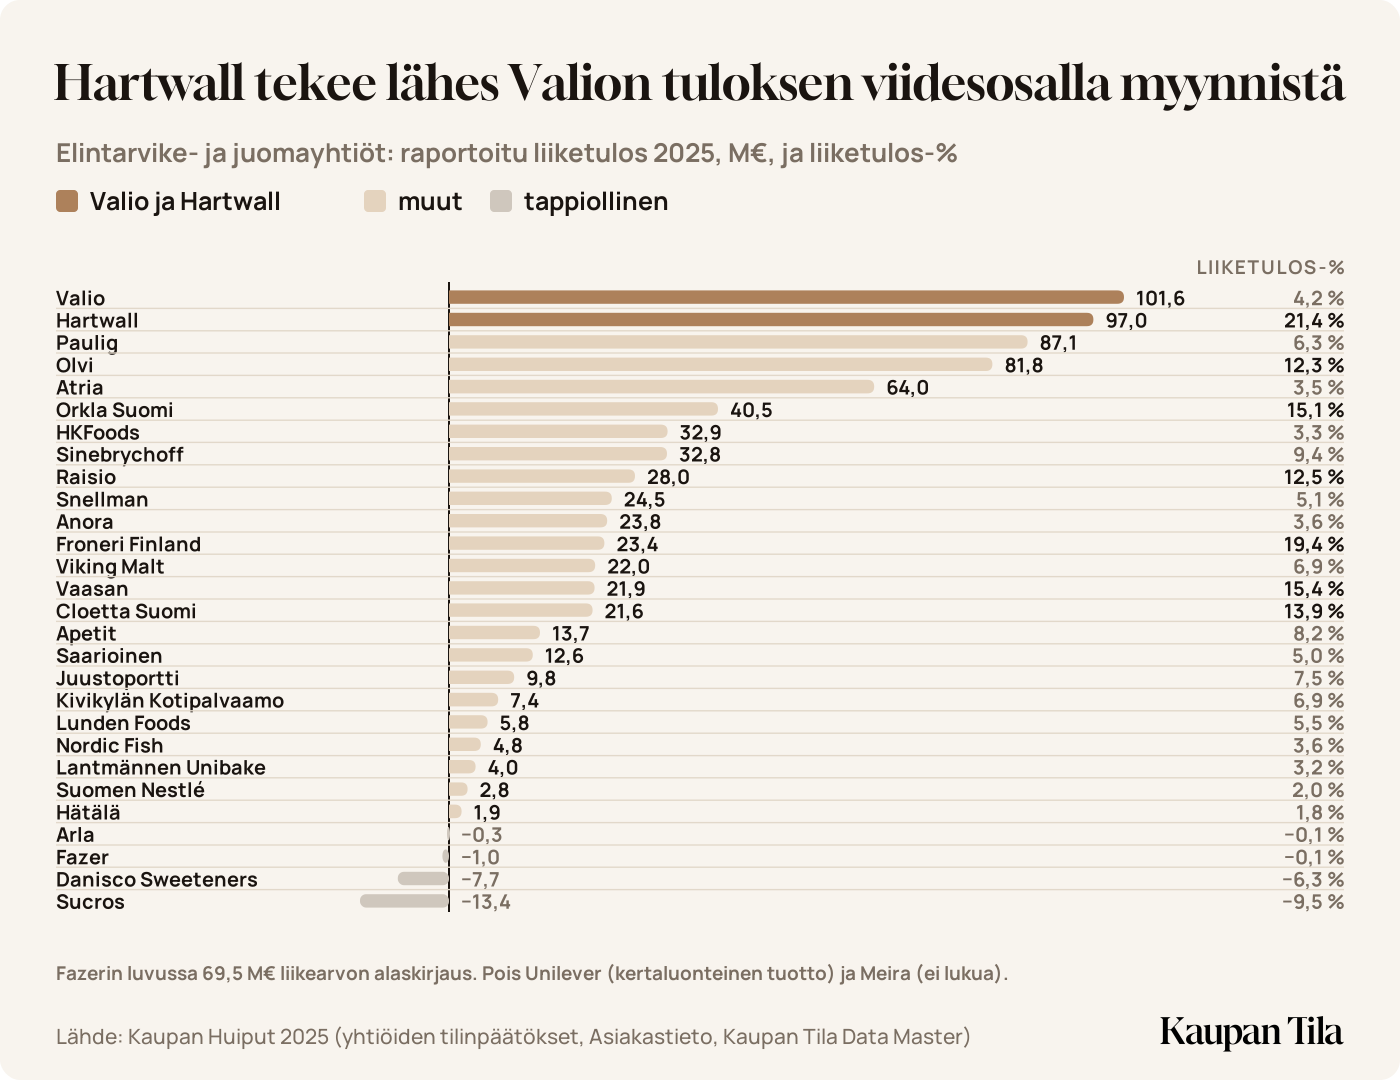
Isoista yhtiöistä löytyy vahvaa kasvua osin raaka-aineiden hintojen nousun myötä, kuten kahvijätti Pauligin tapauksessa tai Meiran 18 %:n kasvussa. Kokoluokat jakautuvat selvästi. Suurimpana on Valio, jonka perässä tulevat Atria ja miljardiluokan Paulig, Fazer sekä HK Foods. Näiden perässä on muutaman yhtiön puolen miljardin kerho, jonka jälkeen tullaan nopeasti jo sadan miljoonan euron yrityksiin.
Viime vuodet ovat olleet monelle elintarvikeyritykselle haastavia, mutta muun muassa Valio on puskenut vahvasti läpi vaikeiden vuosien. Euromääräisellä tuloksella mitattuna Valio on edelleen alan suurin, mutta Hartwall on aivan kannoilla. Liiketulosprosentilla katsottuna Hartwall on miltei omassa luokassaan ainoana yli 20 %:n tulosta tekevänä yhtiönä. Myös Froneri Finland yltää lähes 20 %:n liiketulosprosenttiin. Suurten joukossa on lisäksi viisi muuta yhtiötä, joiden liiketulosprosentti on yli 10.
Vuosi 2026 tähän mennessä: K-ryhmä kääntää suunnan
Ruokakaupan markkinaosuudet: miksi suunta kääntyi?
Lue koko artikkeli
Luo ilmainen tili ja pääset lukemaan tämän sekä kaikki jäsenartikkelit. Luottokorttia ei tarvita.
Ensi viikon ruokakaupan seminaarin kunniaksi Kaupan Tila -podcastissa keskustellaan ruokakaupan kilpailutilanteesta sekä siitä spekuloidaan sillä mitä voisi olla odotettavissa.
Bilendin kuluttajakysely on nyt tehty viisi kertaa, ja aineistosta voi ensimmäistä kertaa tehdä vuosivertailun. Ruokakaupassa K-ryhmä on kasvattanut osuuttaan pääostopaikkana, mutta kiinnostavuudessa ja tyytyväisyydessä Prisma on omassa luokassaan.
Dahl-kauppa on valmis, ja Keskon rakentamisen ja talotekniikan kauppa ohittaa liikevaihdossa ruokakaupan. Tuloksessa järjestys on vielä toinen, mutta tekninen kauppa kasvaa datakeskusten ja infrahankkeiden vetämänä.
Vuoden 2024 alussa ruotsalainen makeisvalmistaja Bubs joutui keskelle amerikkalaista TikTok-ilmiötä. Kysyntä kasvoi nopeammin kuin karkkeja ehdittiin valmistaa. Nyt Bubseja myydään yli 60 000 yhdysvaltalaiskaupassa. Bubsin Niclas Arnelin kertoo Kaupan Tilalle, kuinka yhtiö tarttui tilaisuuteen.