Hannu Krook jättää SOK:n pääjohtajan paikan vuoden lopussa. Hänen kaudellaan S-ryhmä kasvatti ruokakaupan markkinaosuutensa 49 prosenttiin, tulos nousi 77 prosenttia ja investointeja tehtiin noin neljällä miljardilla eurolla.
Sheinin huima kasvu on taittunut: tuotemyynti laski toisella neljänneksellä 3,4 % ja Euroopan liikevaihto peräti 13,9 %. Samaan aikaan markkinapaikka kasvoi yli 40 %. Halpakilpailija ei katoa – se muuttaa muotoaan.
Ruokakauppa edustaa lähes puolta Suomen vähittäiskaupasta, ja ruoka on suomalaisten suurimpia vuosittaisia menoeriä. Miten ruokaketju toimii, ja mitä sen ongelmilta näyttävät ilmiöt kertovat markkinasta?
Seminaarin lähestyessä on hyvä aika tiivistää ruokakaupan markkinan tilannetta Suomessa. Aiheesta on kirjoitettu Kaupan Tilassa monen artikkelin voimin. Linkkaan ne tähän juttuun sekä analysoin hieman markkinatilanteen mahdollisia muutoksia.
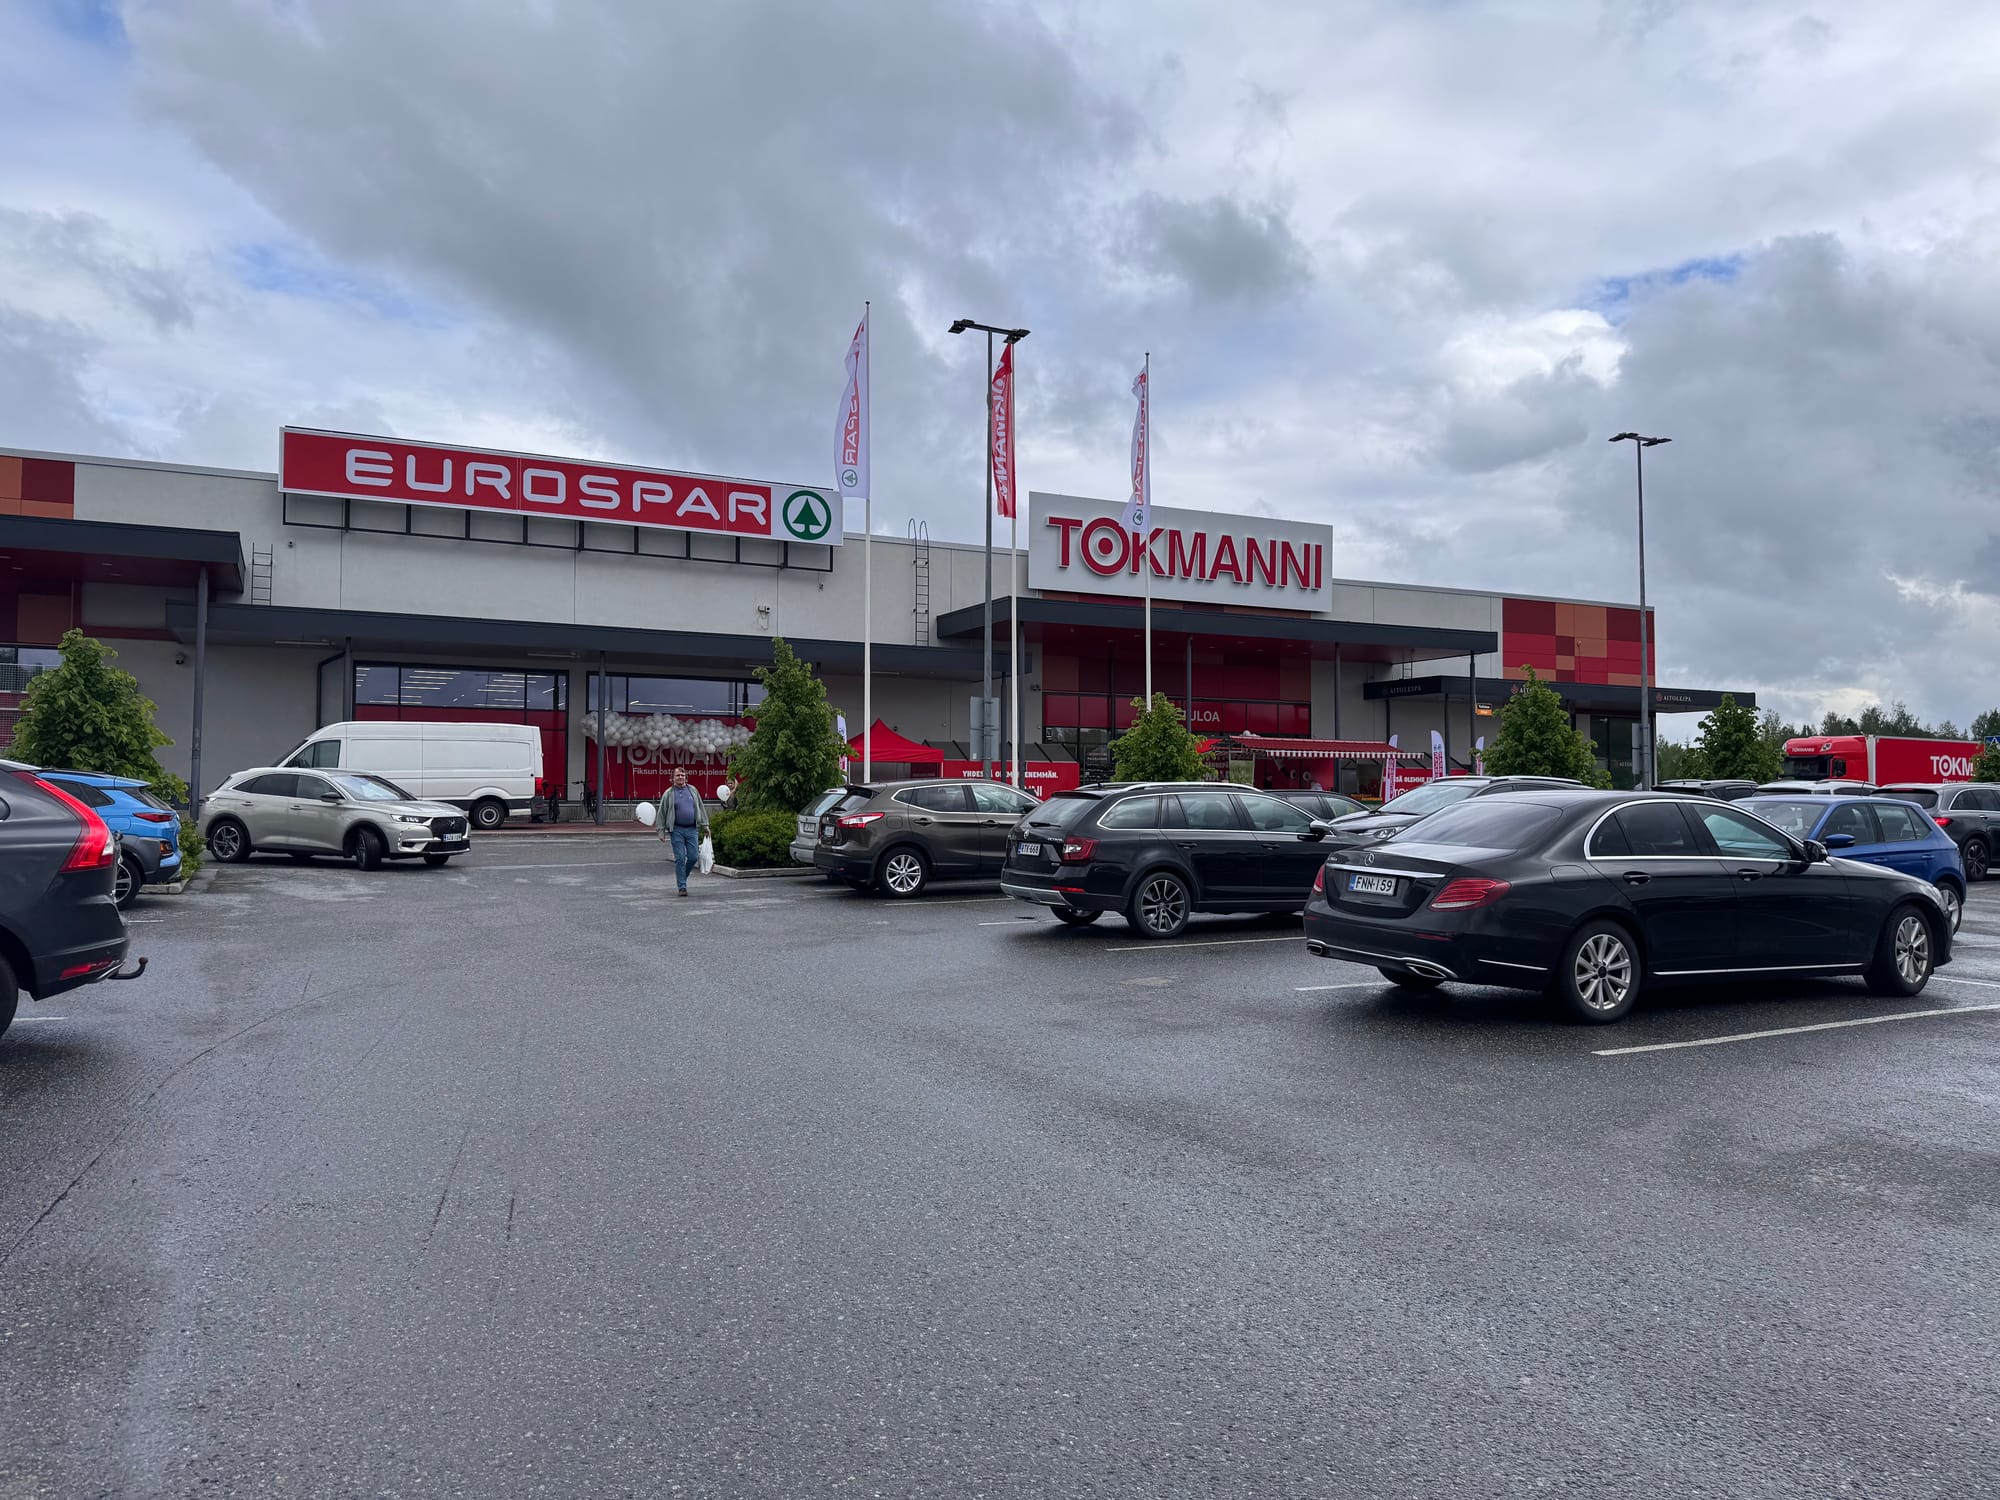
Kilpailukentässä on tapahtumassa muutos, kun Tokmanni on alkanut tuoda Eurosparin ruokakauppoja Suomeen. Jää nähtäväksi mihin se yltää.
Vaikka Prisma olikin ainoa selkeä markkinaosuuden kasvattaja +0,6 %-yksikön kasvulla, ei S-marketinkaan vuosi ollut huono. Vaikka markkinaosuus kasvoi vain 0,1 %-yksikköä, oli S-marketin myynnin euromääräinen kasvu melkein yhtä suurta kuin Prismalla (231 M€ vs 156 M€).
Tämä kaikki herättääkin kysymyksen, voiko Prismalle löytyä pysäyttäjää? Kotimaisen kaupan historiasta ei ihan heti löydy ajanjaksoa, jolloin yksittäinen ketju kykenee dominoimaan markkinan kasvua tähän tapaan.
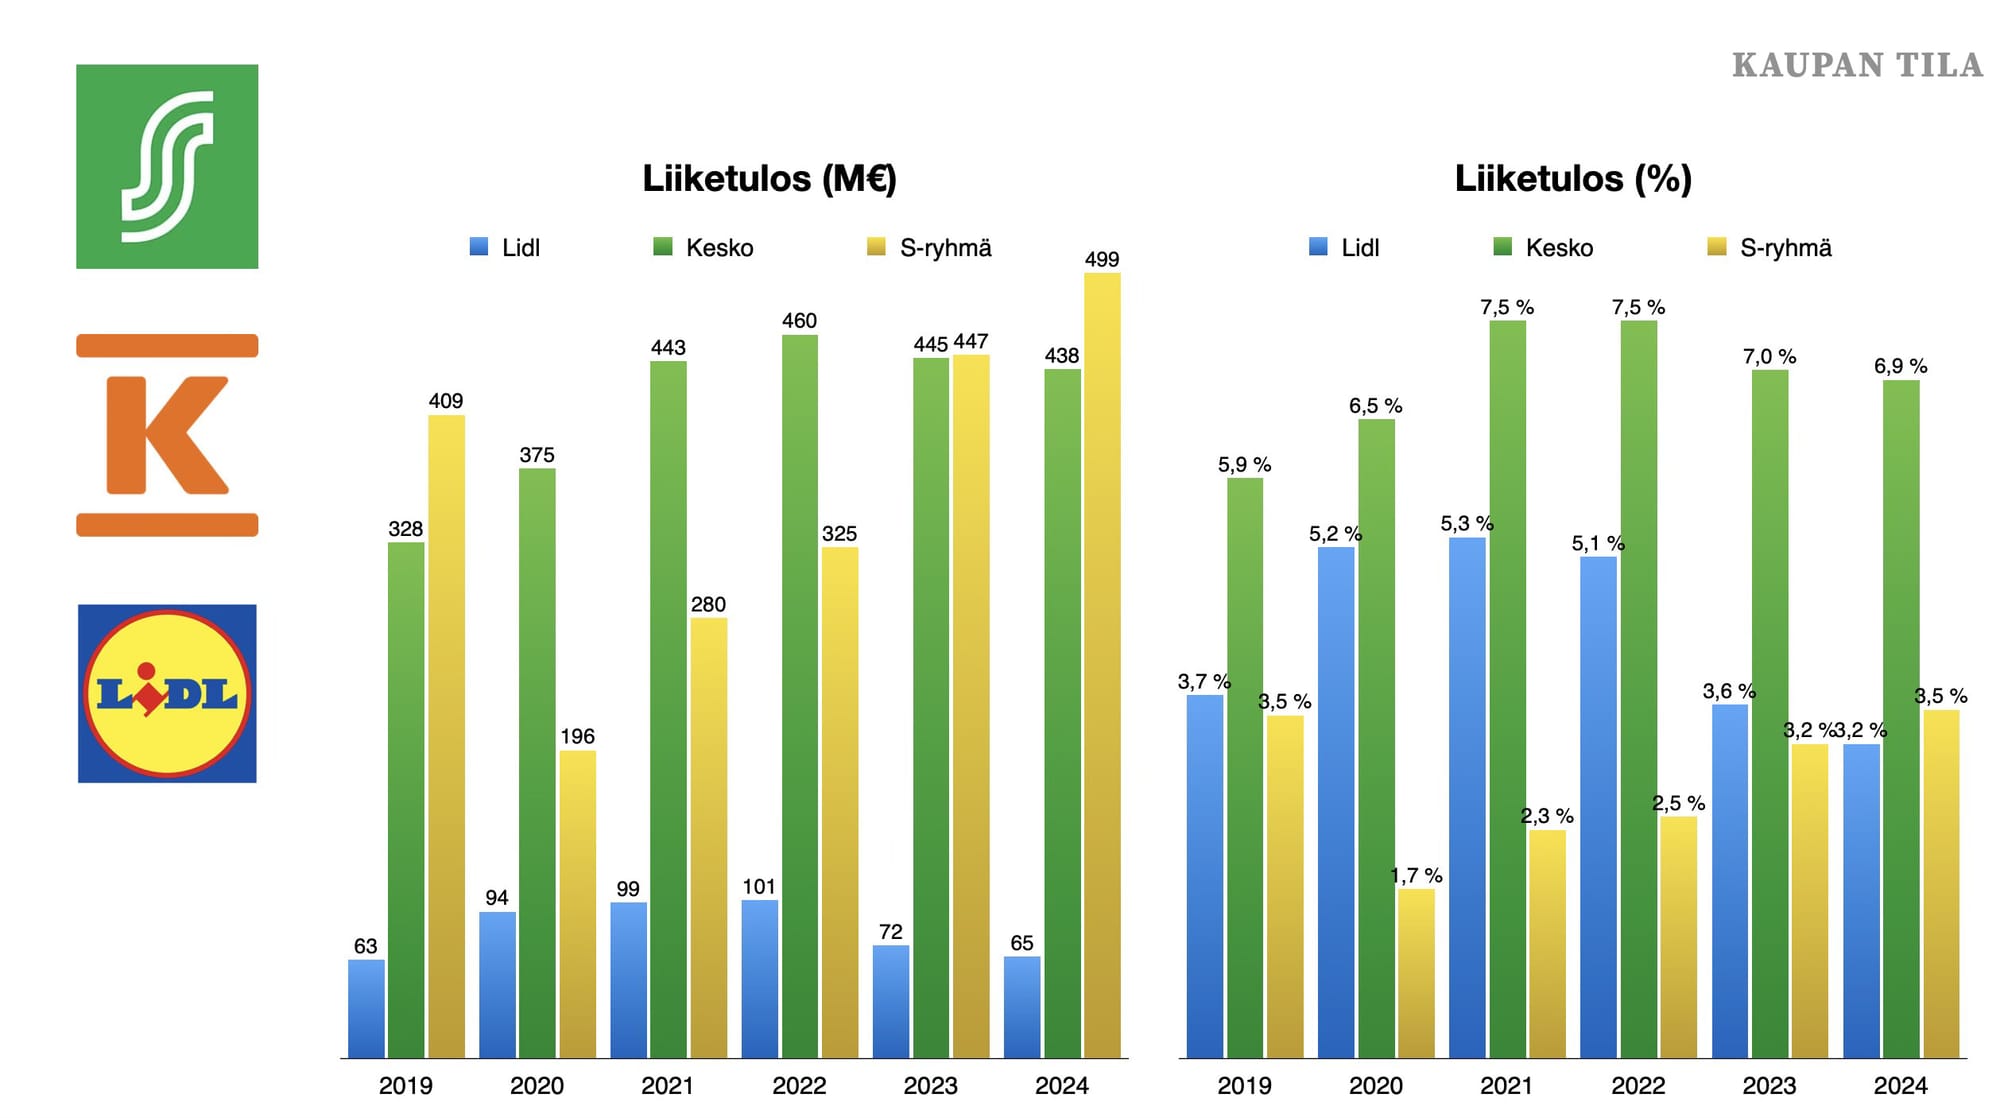
S-ryhmän vahva meno näkyy myös kannattavuuskehityksessä. Pandemian hellitettyä ja matkailu- ja ravintolasektorin vaikeuksien poistuttua, myös ryhmittymän tulos on kasvanut voimalla.
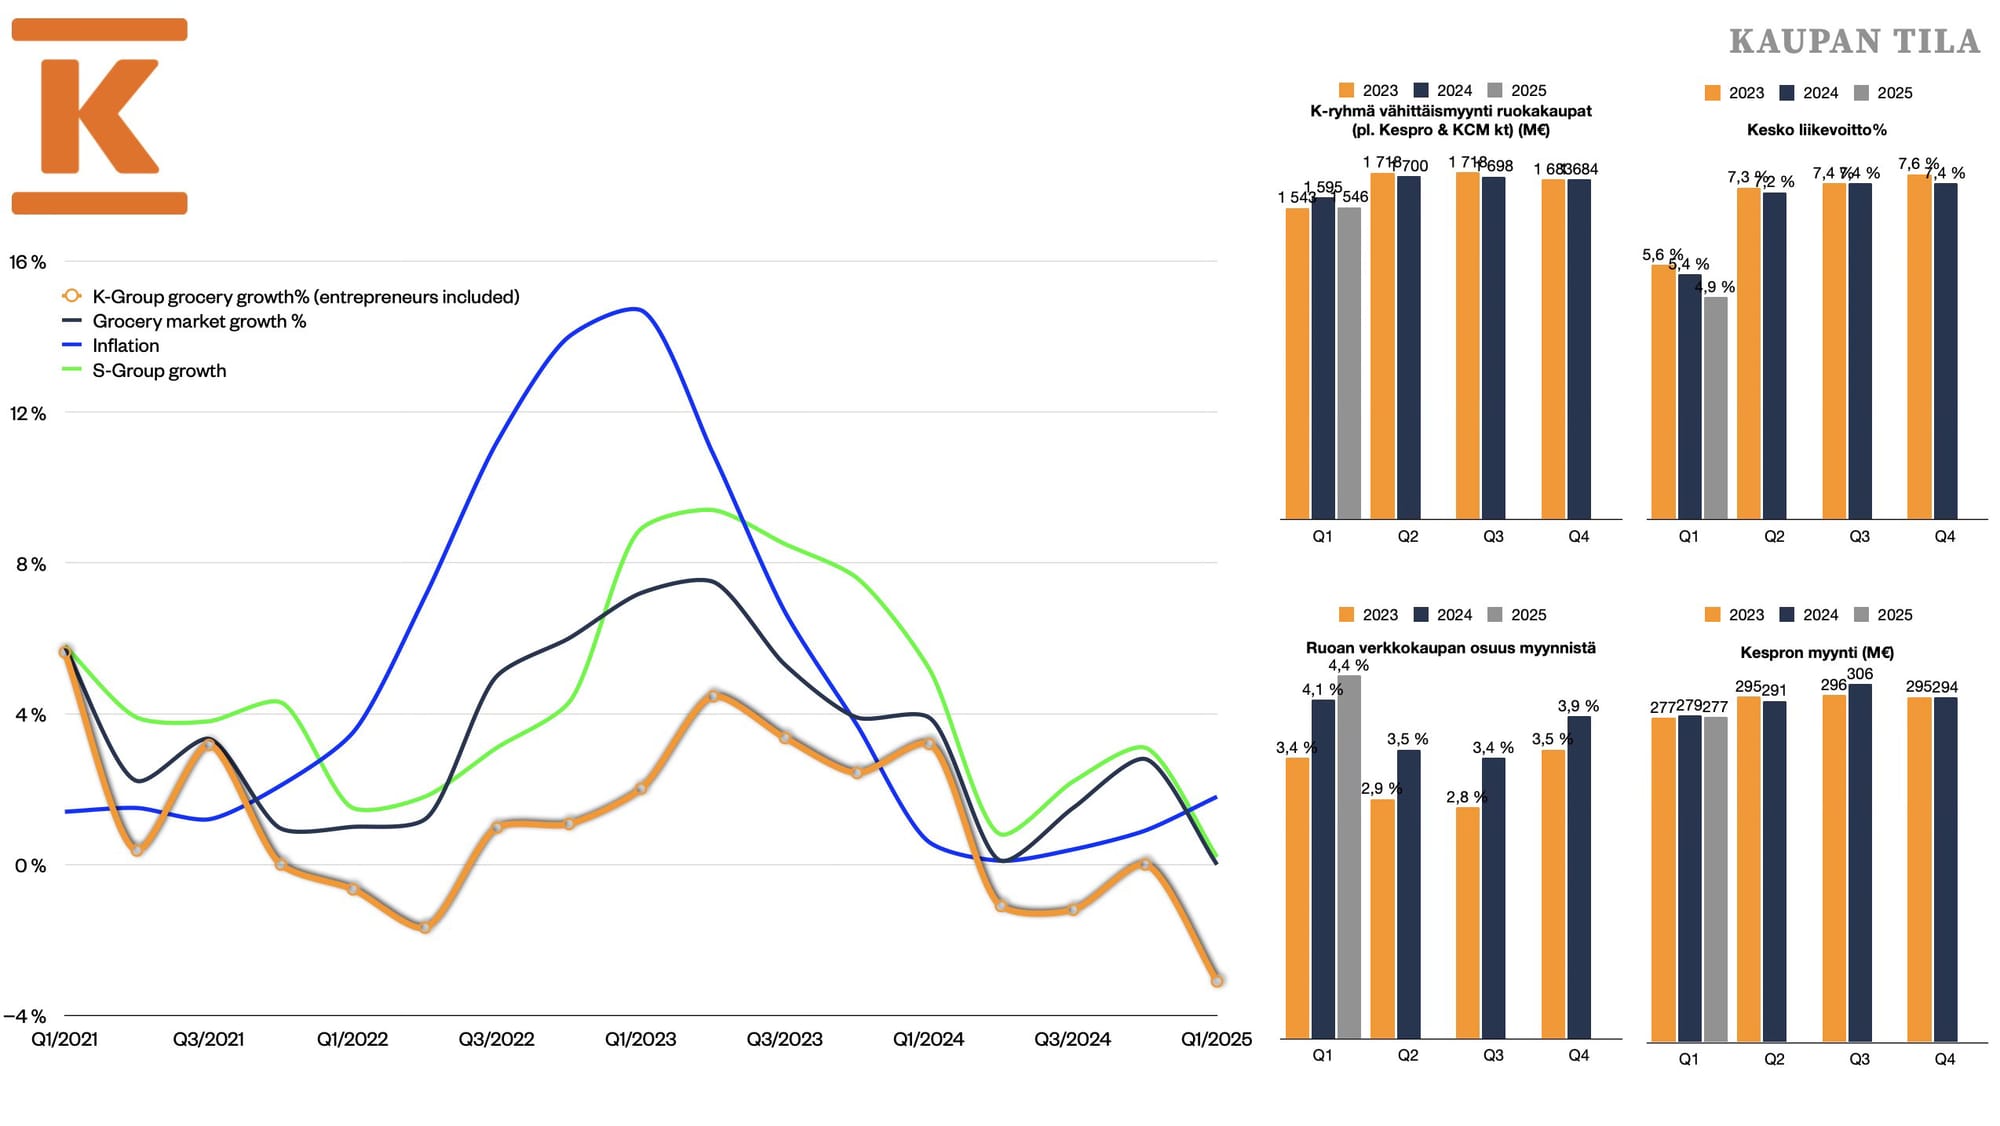
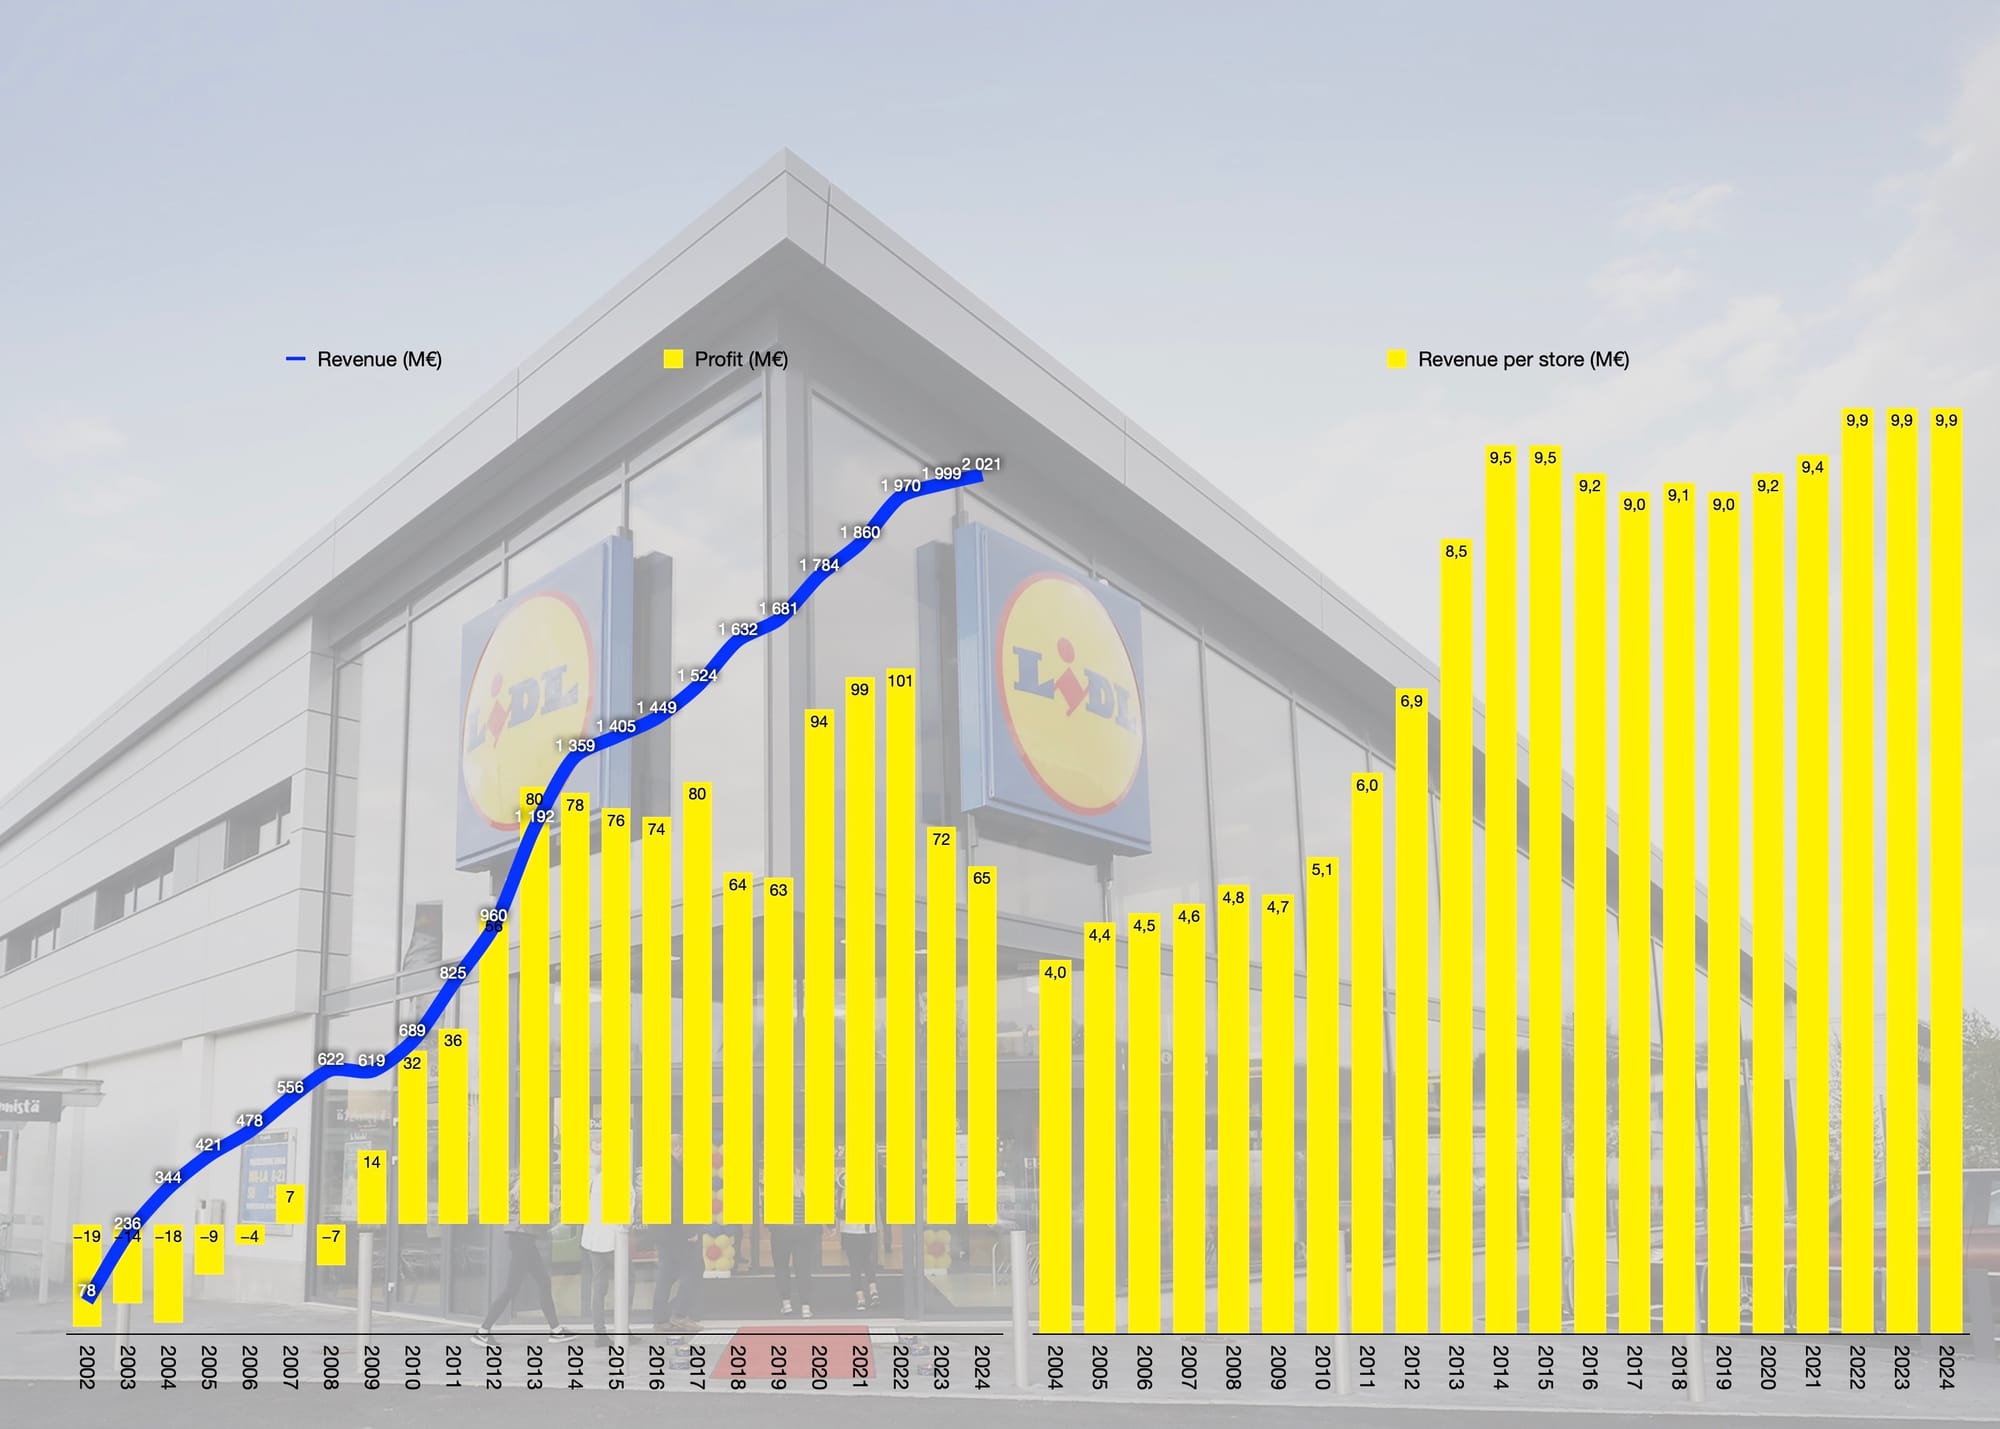
Siinä missä Lidlillä ja Keskon ruokakaupalla tulos on kahden viime vuoden aikana laskenut, S-ryhmän tulos on kasvanut yli 50 %:lla. On hyvä huomata, että S-ryhmän tulos muodostuu muustakin kuin heidän ruokakaupastaan. Vaikkakin ruokakauppa lienee selkeästi suurin tuloksen ajuri. Keskon luvuista puuttuvat sekä K-ruokakauppiaat, joiden myötä tulisi noin 100 M€ lisää tulosta sekä muut toimialat.
S-ryhmälle itselleen nykyisen kaltainen jyrääminen on kaikessa erinomaisuudessaan kaksiteräinen miekka. Siitä huolimatta, että S-ryhmän myynti ja tulos kasvavatkin erittäin vahvasti, voi jatkuva voittaminen tehdä organisaatiosta lepsumman. Tämä ei ole välttämättä ylimielisyyttä vaan ihan puhdasta psykologiaa. Jopa S-ryhmässä on ihmisiä töissä. :)
Mikä voisi uhata S-ryhmän markkina-asemaa?
Koska spekulointi kentän laidalla on hauskaa, tehdään sitä sitten kunnolla. S-ryhmän valta-aseman mureneminen ei tule missään tapauksessa tapahtumaan nopeasti.
Jos Tokmanni-Spar jätetään laskuista pois, S-ryhmää voi haastaa vain kaksi organisaatiota: K-ryhmä tai Lidl. Lähdetään spekuloimaan tapoja, joilla nämä kaksi kilpailijaa voisivat haastaa S-ryhmää.
Millä K-ryhmä voisi kääntää 35 vuoden trendin?
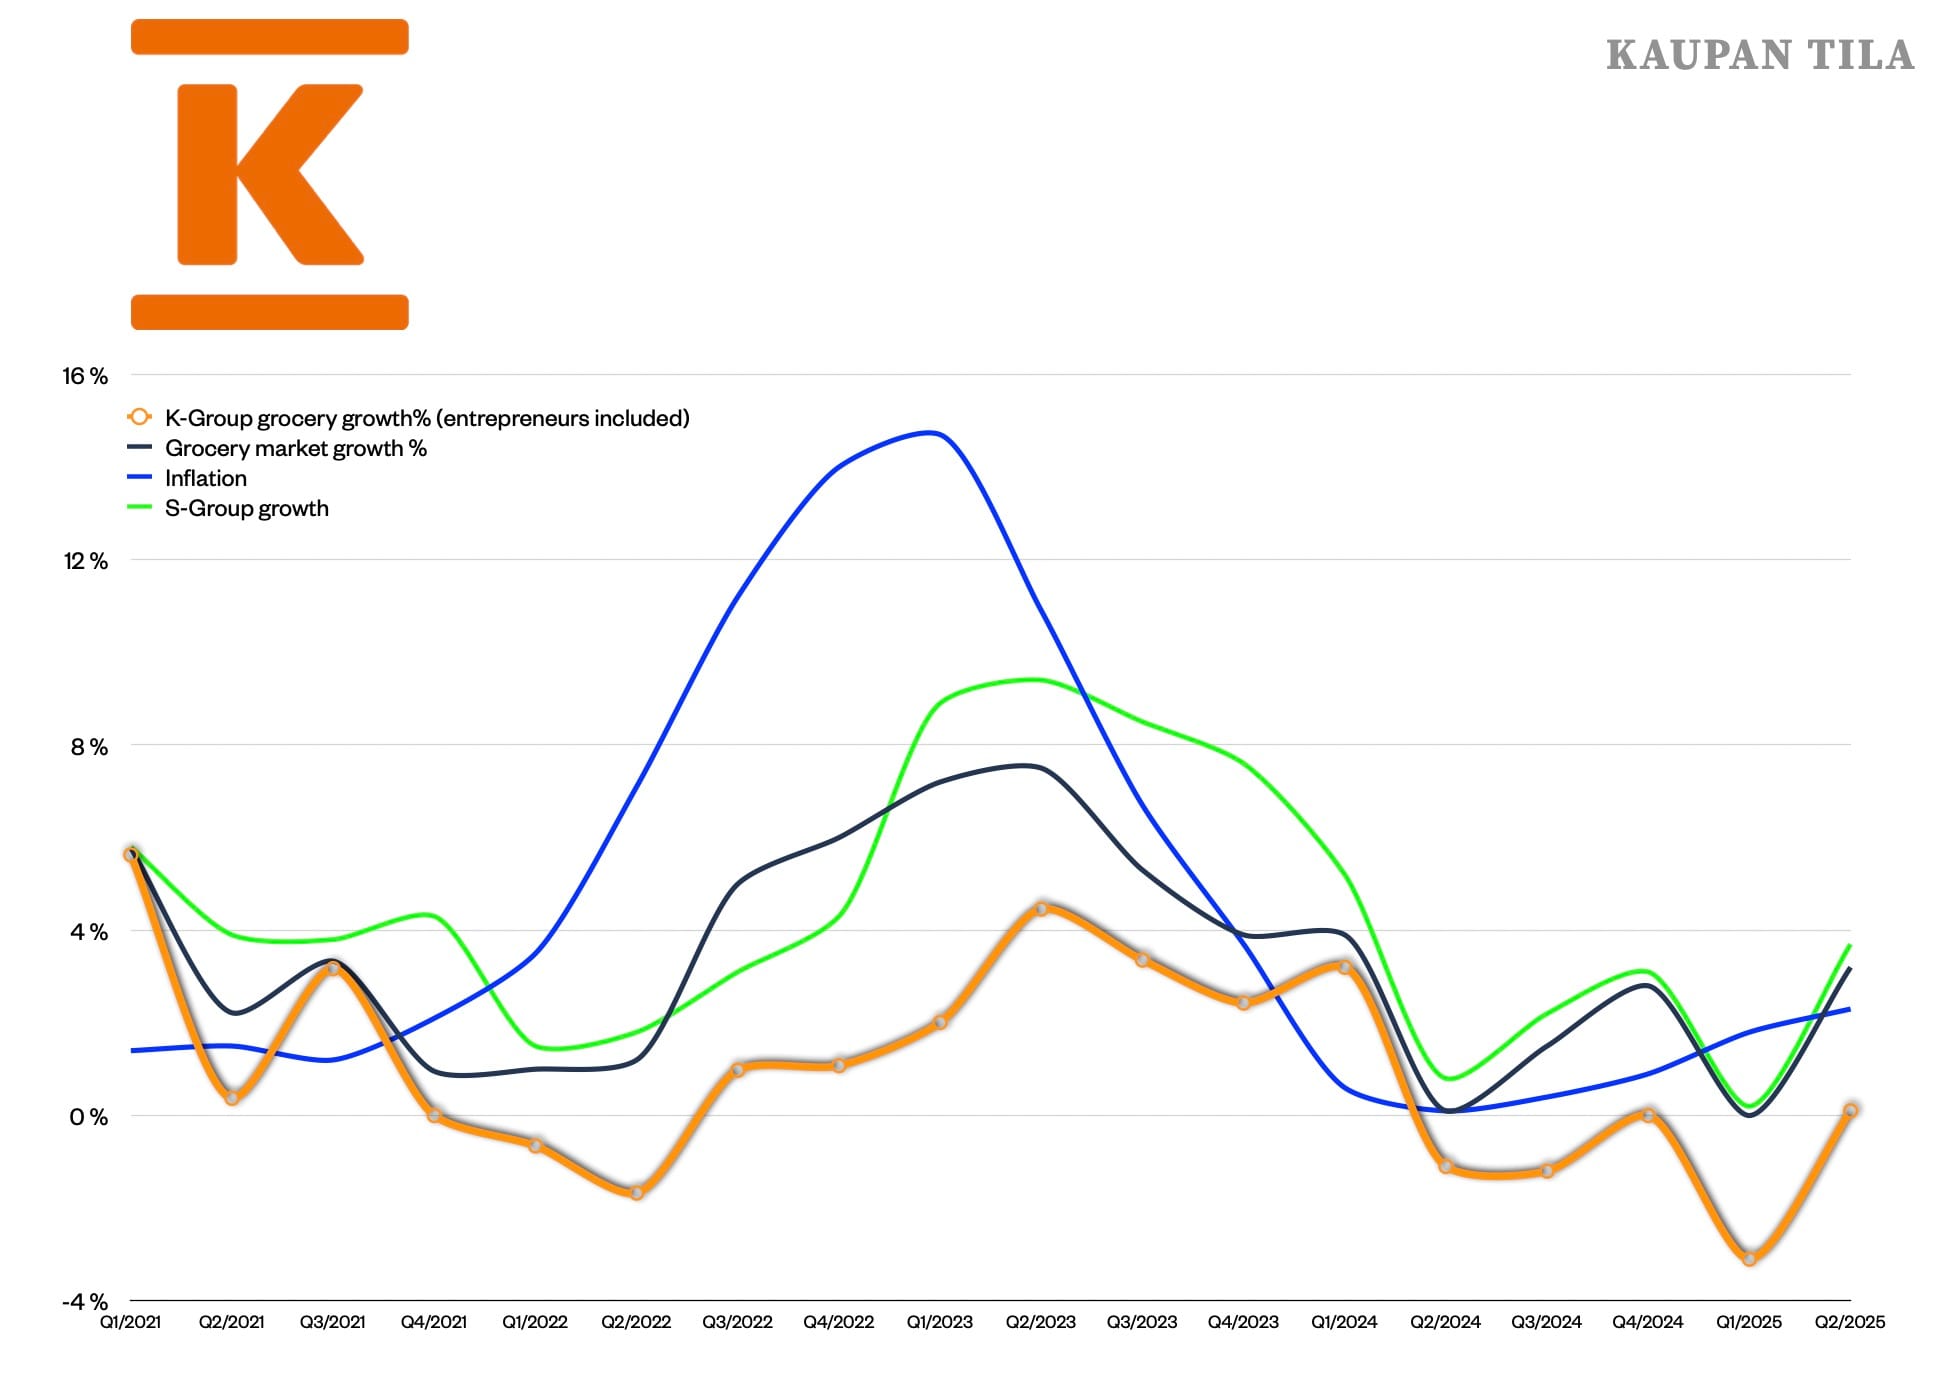
K-ryhmän kohdalla ei voi puhua huonosta suoriutumisesta, tekeehän yhtiö ruokakaupan ketjujen keskuudessa luultavasti maailman parasta tulosta. Jos kuitenkin katsotaan kilpailukykyä suhteessa markkinaan, kuvaa näyttää varsin erilaiselta.
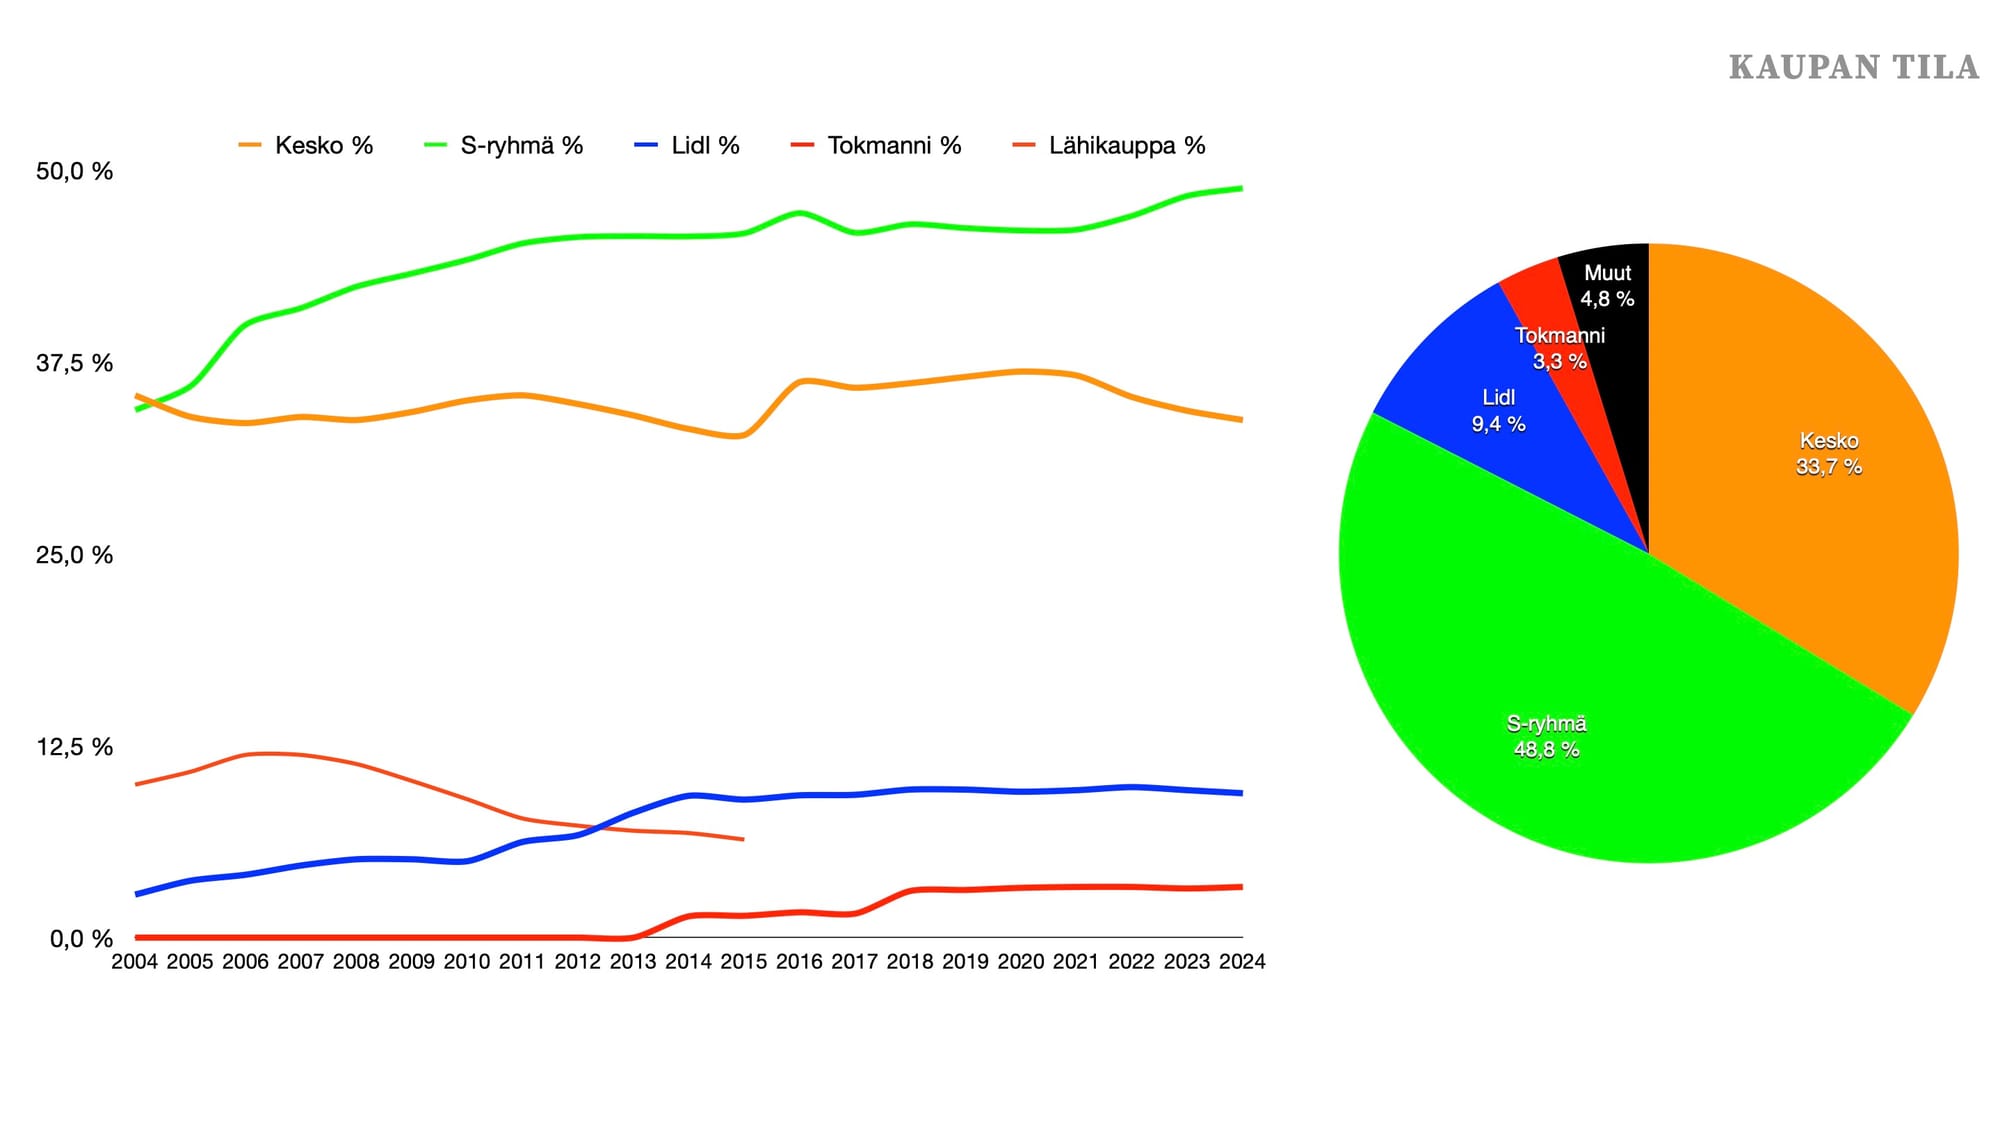
Päivittäistavarakaupan yhdistyksen PTY:n vuositilastoja on raportoitu vuodesta 2004. Viimeisen 20 vuoden aikana K-ryhmä on kasvanut ruokakaupan markkinaa nopeammin seitsemänä vuonna. Toisin sanoen kahtena kolmasosana vuosista (13 vuotta) ryhmä on hävinnyt markkinaosuutta.
Suurin syy tähän on ollut S-ryhmän hurja nousu viimeisen 35 vuoden aikana.
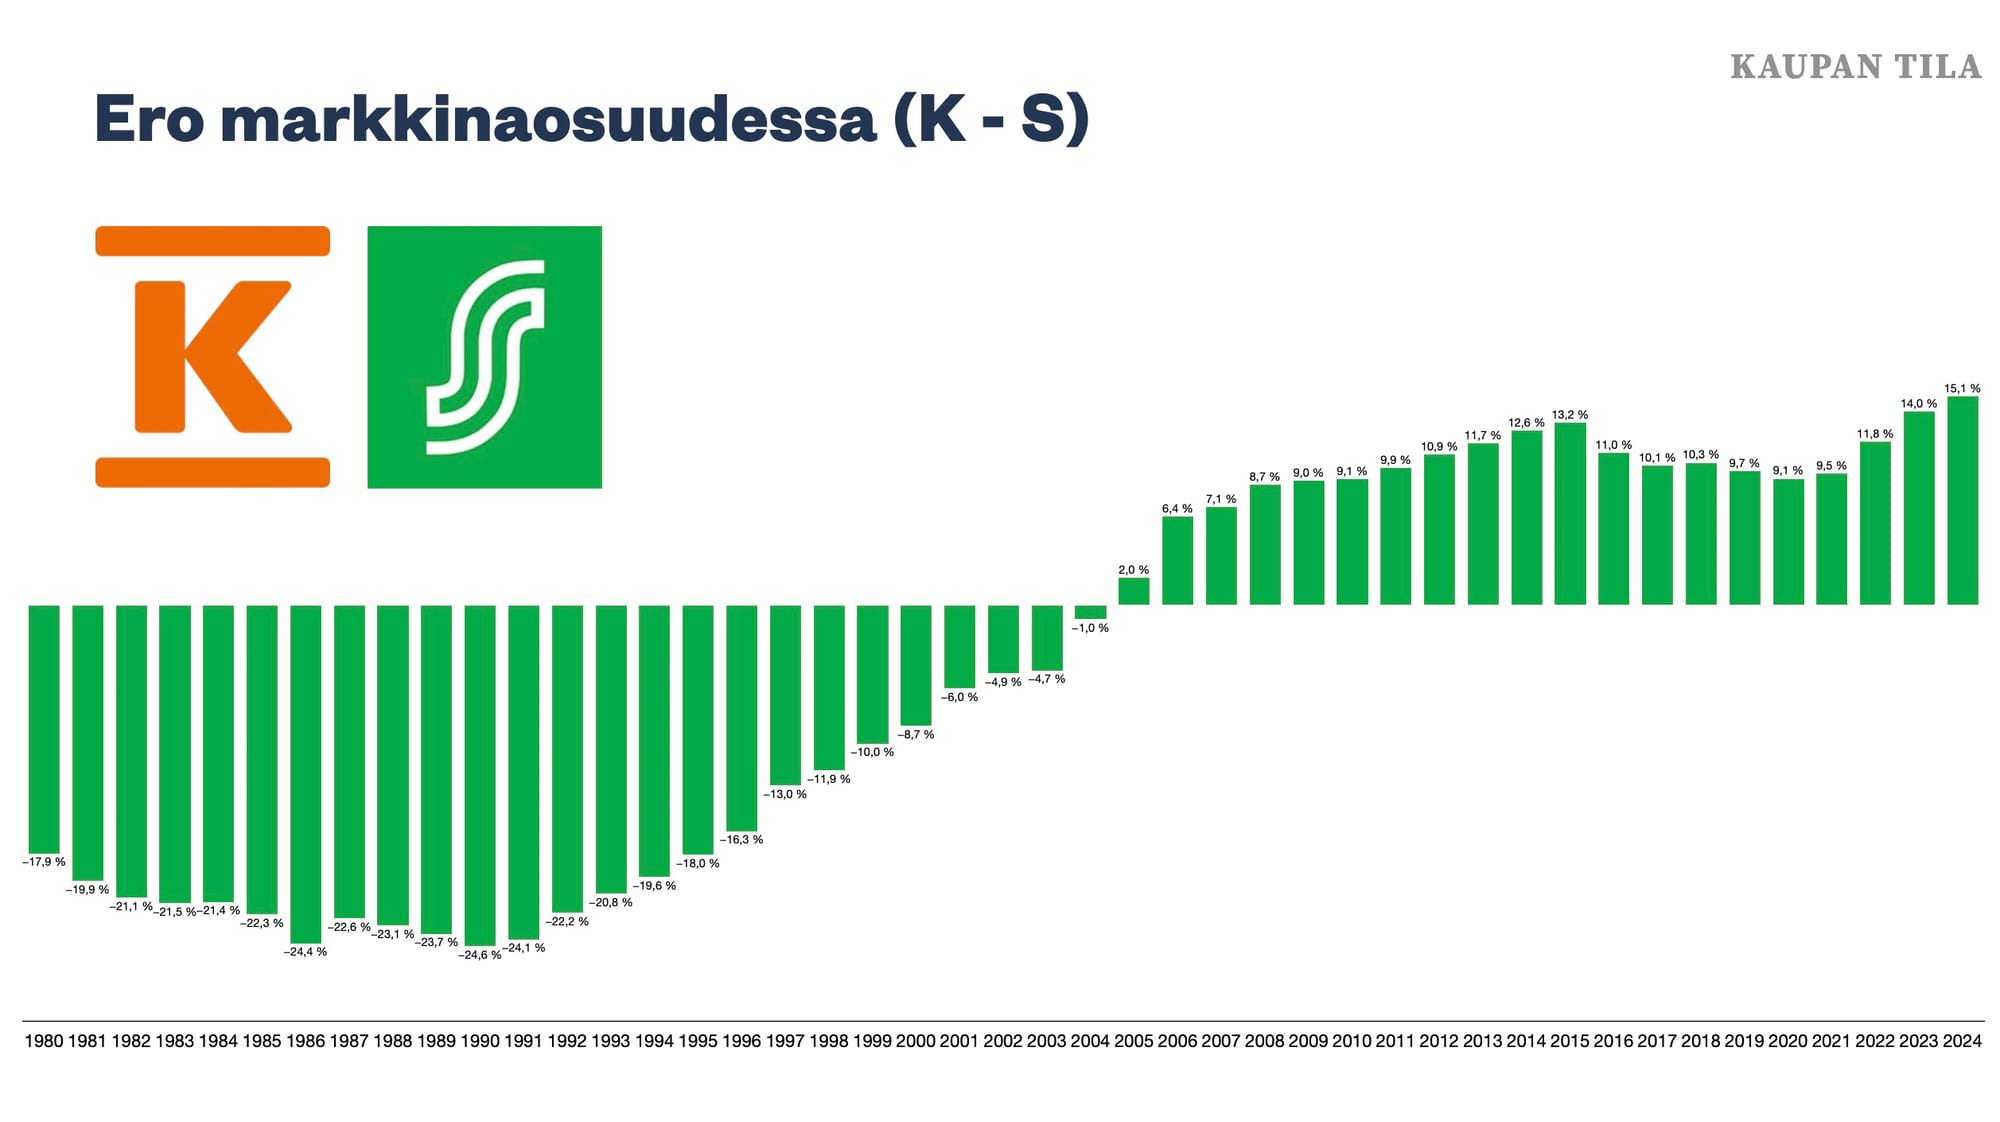
Eräänlaisena vedenjakajana toiminut vuosi oli 1990. Silloin K- ja S-ryhmien markkinaosuuksien välinen ero oli suurimmillaan: 24,6 %-yksikköä. Keskon markkinaosuus kävi huipussaan vuonna 1986 (40,9 %), mutta S-ryhmän luisu jatkui vielä muutaman vuoden. Alhaisimmillaan S-ryhmän markkinaosuus oli vuonna vuonna 1990. Tänä päivänä tuntuu vaikealta käsittää, että S-ryhmän markkinaosuus oli vaivaiset 15,9 %.
Viime vuonna S-ryhmän markkinaosuus oli melkein tuon verran suurempi kuin K-ryhmän markkinaosuus. Ero oli viime vuonna huimat 15,1 %-yksikköä.
K-ryhmän ja S-ryhmän markkinaosuuksien erotus vuosittain
Lue koko artikkeli
Tilaa ja saat täyden pääsyn tähän artikkeliin sekä koko premium-sisältöarkistoon.
Hannu Krook jättää SOK:n pääjohtajan paikan vuoden lopussa. Hänen kaudellaan S-ryhmä kasvatti ruokakaupan markkinaosuutensa 49 prosenttiin, tulos nousi 77 prosenttia ja investointeja tehtiin noin neljällä miljardilla eurolla.
Marks & Spencerin ruokakaupalla on Britanniassa vain noin neljän prosentin markkinaosuus, mutta sen myymälät kestävät vertailun Suomen hienoimpiin. Salaisuus on vertikaalisuus: kun tuote, pakkaus ja myymälä ovat omissa käsissä, mikään ei riko kokonaisuutta.
Pakatun tuoreleivän myynti on laskusuuntainen, mutta myymäläleipomot vetävät asiakkaita kauppoihin tuoreudellaan ja tuoksullaan. Alan jättien hallitsemaan markkinaan on kovaa vauhtia noussut Leipomo Juuri, joka tarjoaa K-kauppiaille kaivatun valttikortin erottumiskilpailussa.
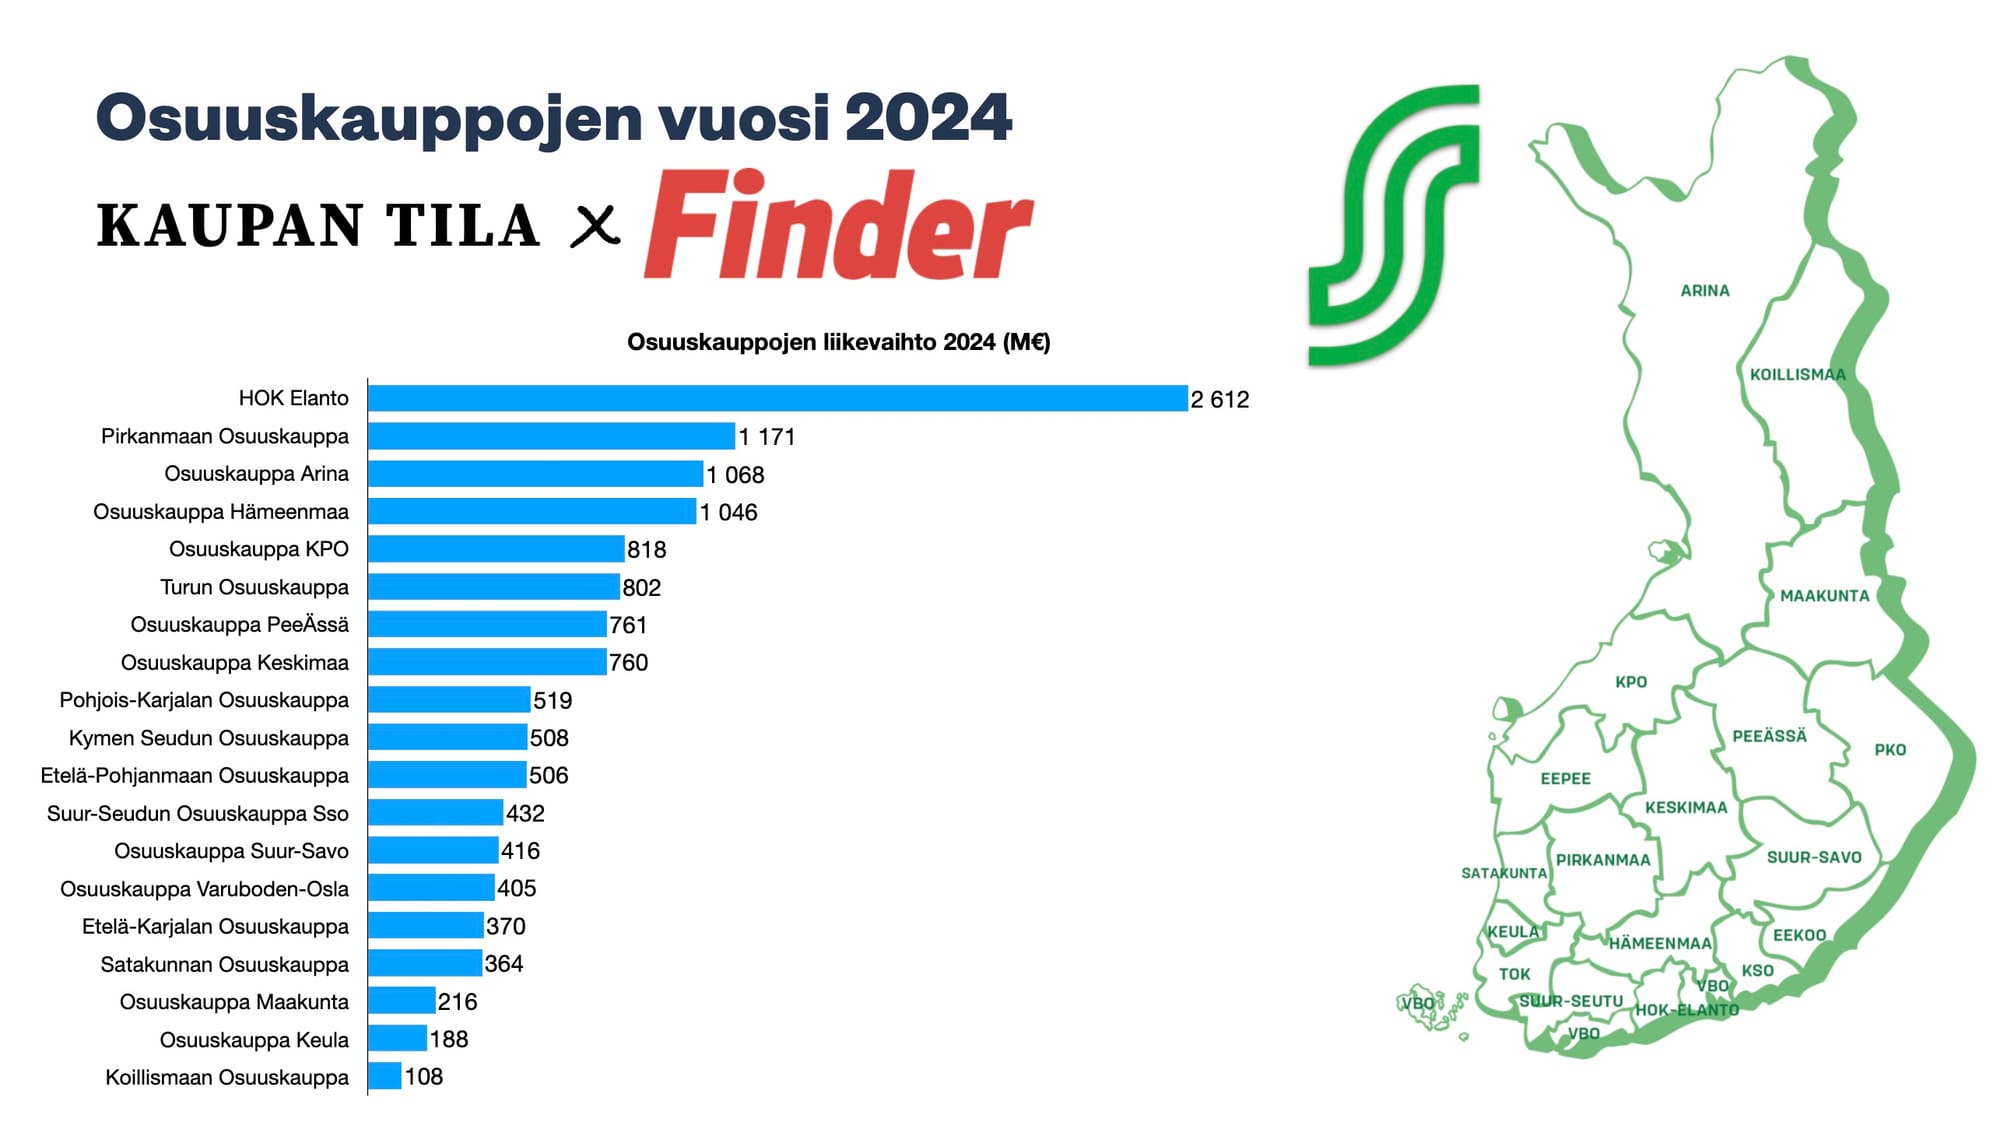
Osuuskauppojen vuosi 2025 oli vahva: jokainen S-ryhmän 19 alueosuuskaupasta teki plustuloksen. Osuustoiminta-lehden vertailu paljastaa silti kiinnostavia eroja.